국민연금 나이는 태어난 해로 정해집니다. 1961~1964년생은 63세, 1965~1968년생은 64세, 1969년생 이후는 65세부터 노령연금을 받고, 가입기간은 10년 이상이어야 합니다.
확인 기준: 국민연금공단 노령연금 안내(지급개시연령·조기노령연금·연기연금·소득활동에 따른 감액·청구기한) (2026년 10월 12일 확인)
여기에 최대 5년을 당기거나 미룰 수 있어서 실제로 받기 시작하는 나이는 58세부터 70세까지 넓게 벌어집니다.
이 글은 출생연도별 수령 시작 나이, 당기고 미룰 때 달라지는 금액, 지급일과 청구 순서를 차례로 정리했습니다.
기준은 국민연금공단 노령연금 안내입니다.
출생연도별 국민연금 나이 표
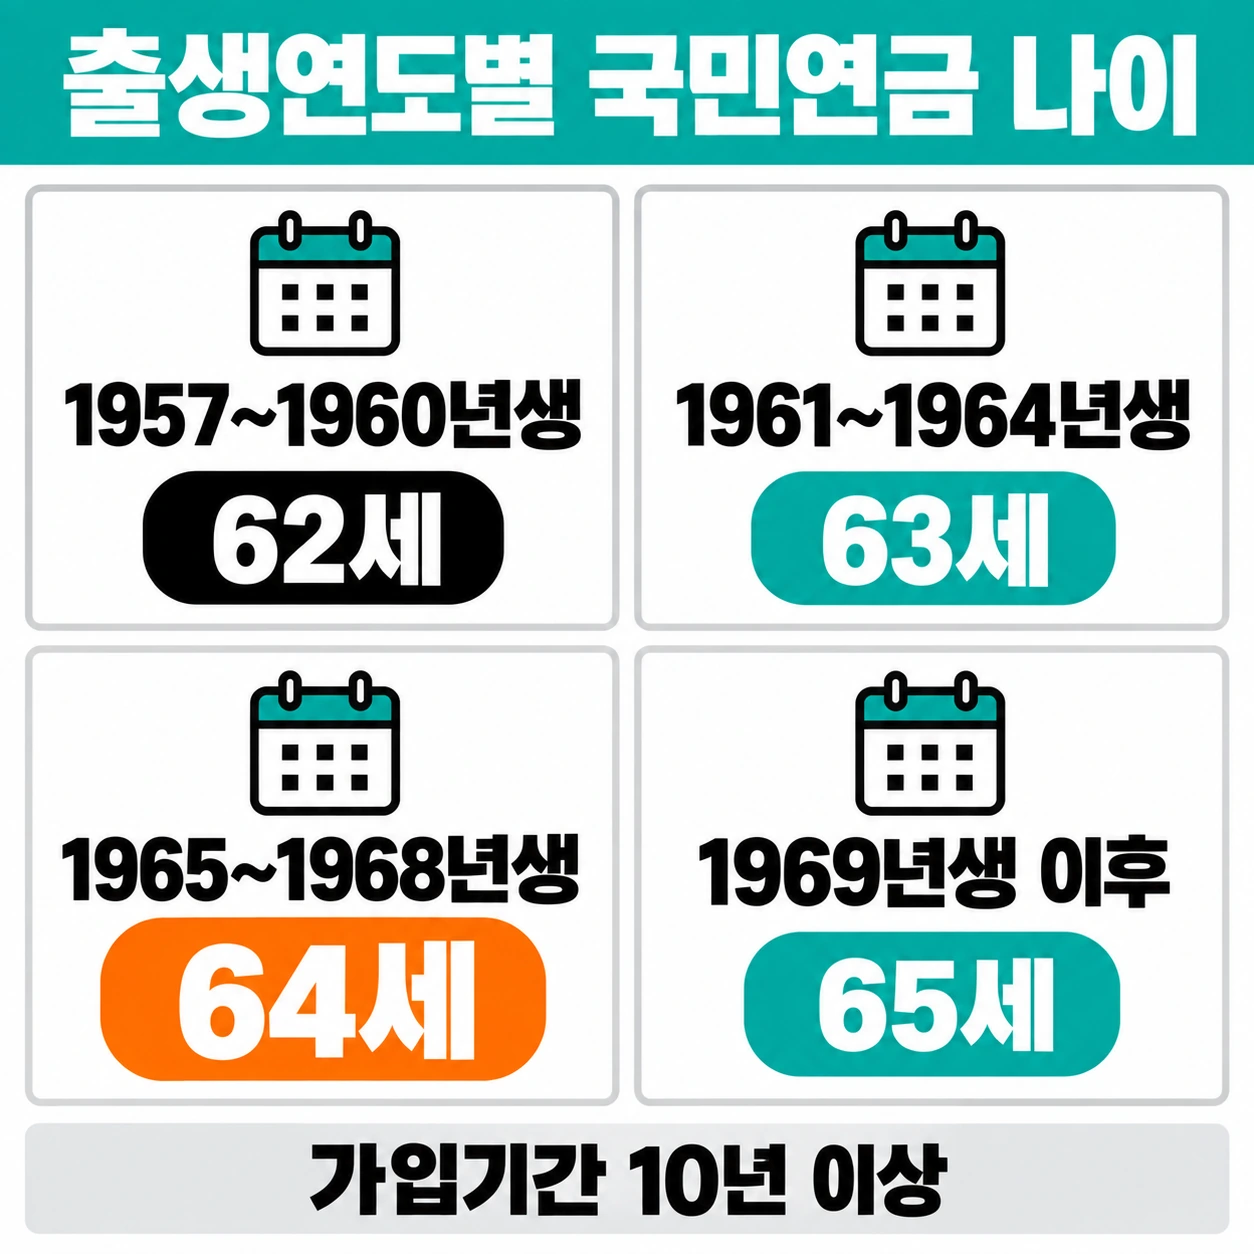
노령연금 지급개시연령은 1998년 개혁 때 60세에서 5년마다 한 살씩 늦추도록 정해졌고, 지금 퇴직을 앞둔 1960년대생이 그 마지막 구간에 있습니다.
| 출생연도 | 노령연금 | 조기노령연금 | 60세 정년 뒤 공백 |
|---|---|---|---|
| 1957~1960년생 | 62세 | 57세 | 2년 |
| 1961~1964년생 | 63세 | 58세 | 3년 |
| 1965~1968년생 | 64세 | 59세 | 4년 |
| 1969년생 이후 | 65세 | 60세 | 5년 |
마지막 열은 60세에 퇴직한다고 가정하고 제 나이까지 남는 햇수를 센 것입니다.
그래서 65년생 국민연금 수령나이는 64세입니다. 1965년 3월생이라면 2029년 3월에 64세가 되고, 연금은 그다음 달인 4월분부터 나옵니다.
조기노령연금: 1년에 6%씩 줄어든다
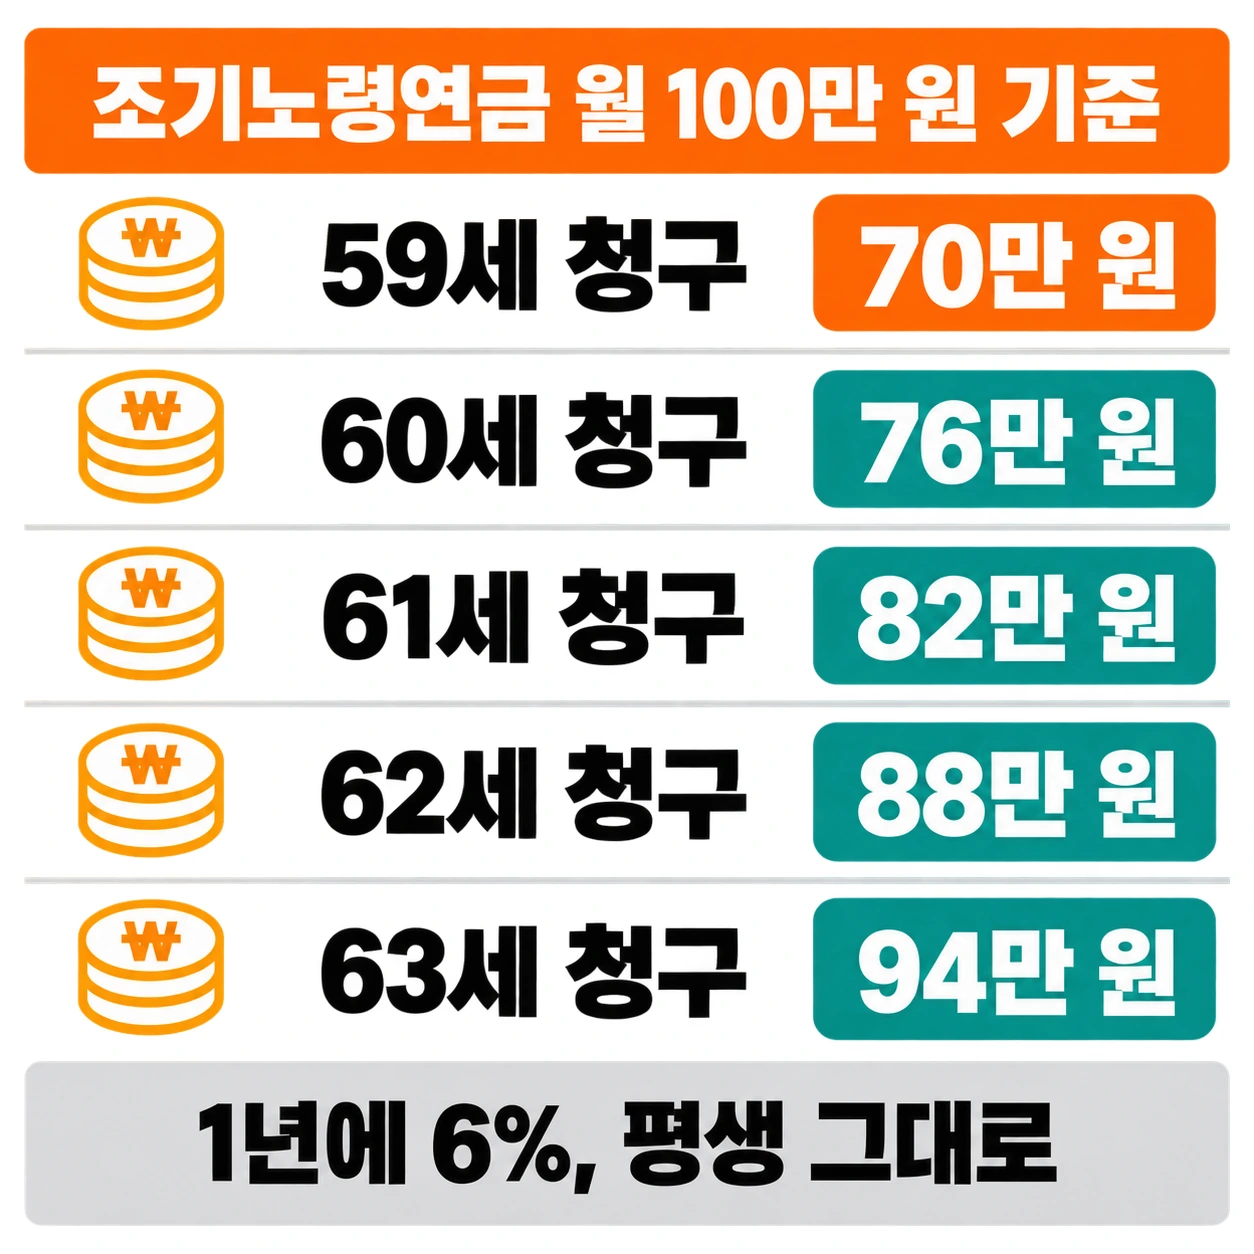
제 나이보다 먼저 받고 싶다면 최대 5년 앞당겨 청구할 수 있습니다. 대신 앞당긴 1년마다 6%, 한 달로는 0.5%씩 깎이고 이 비율은 평생 그대로 갑니다.
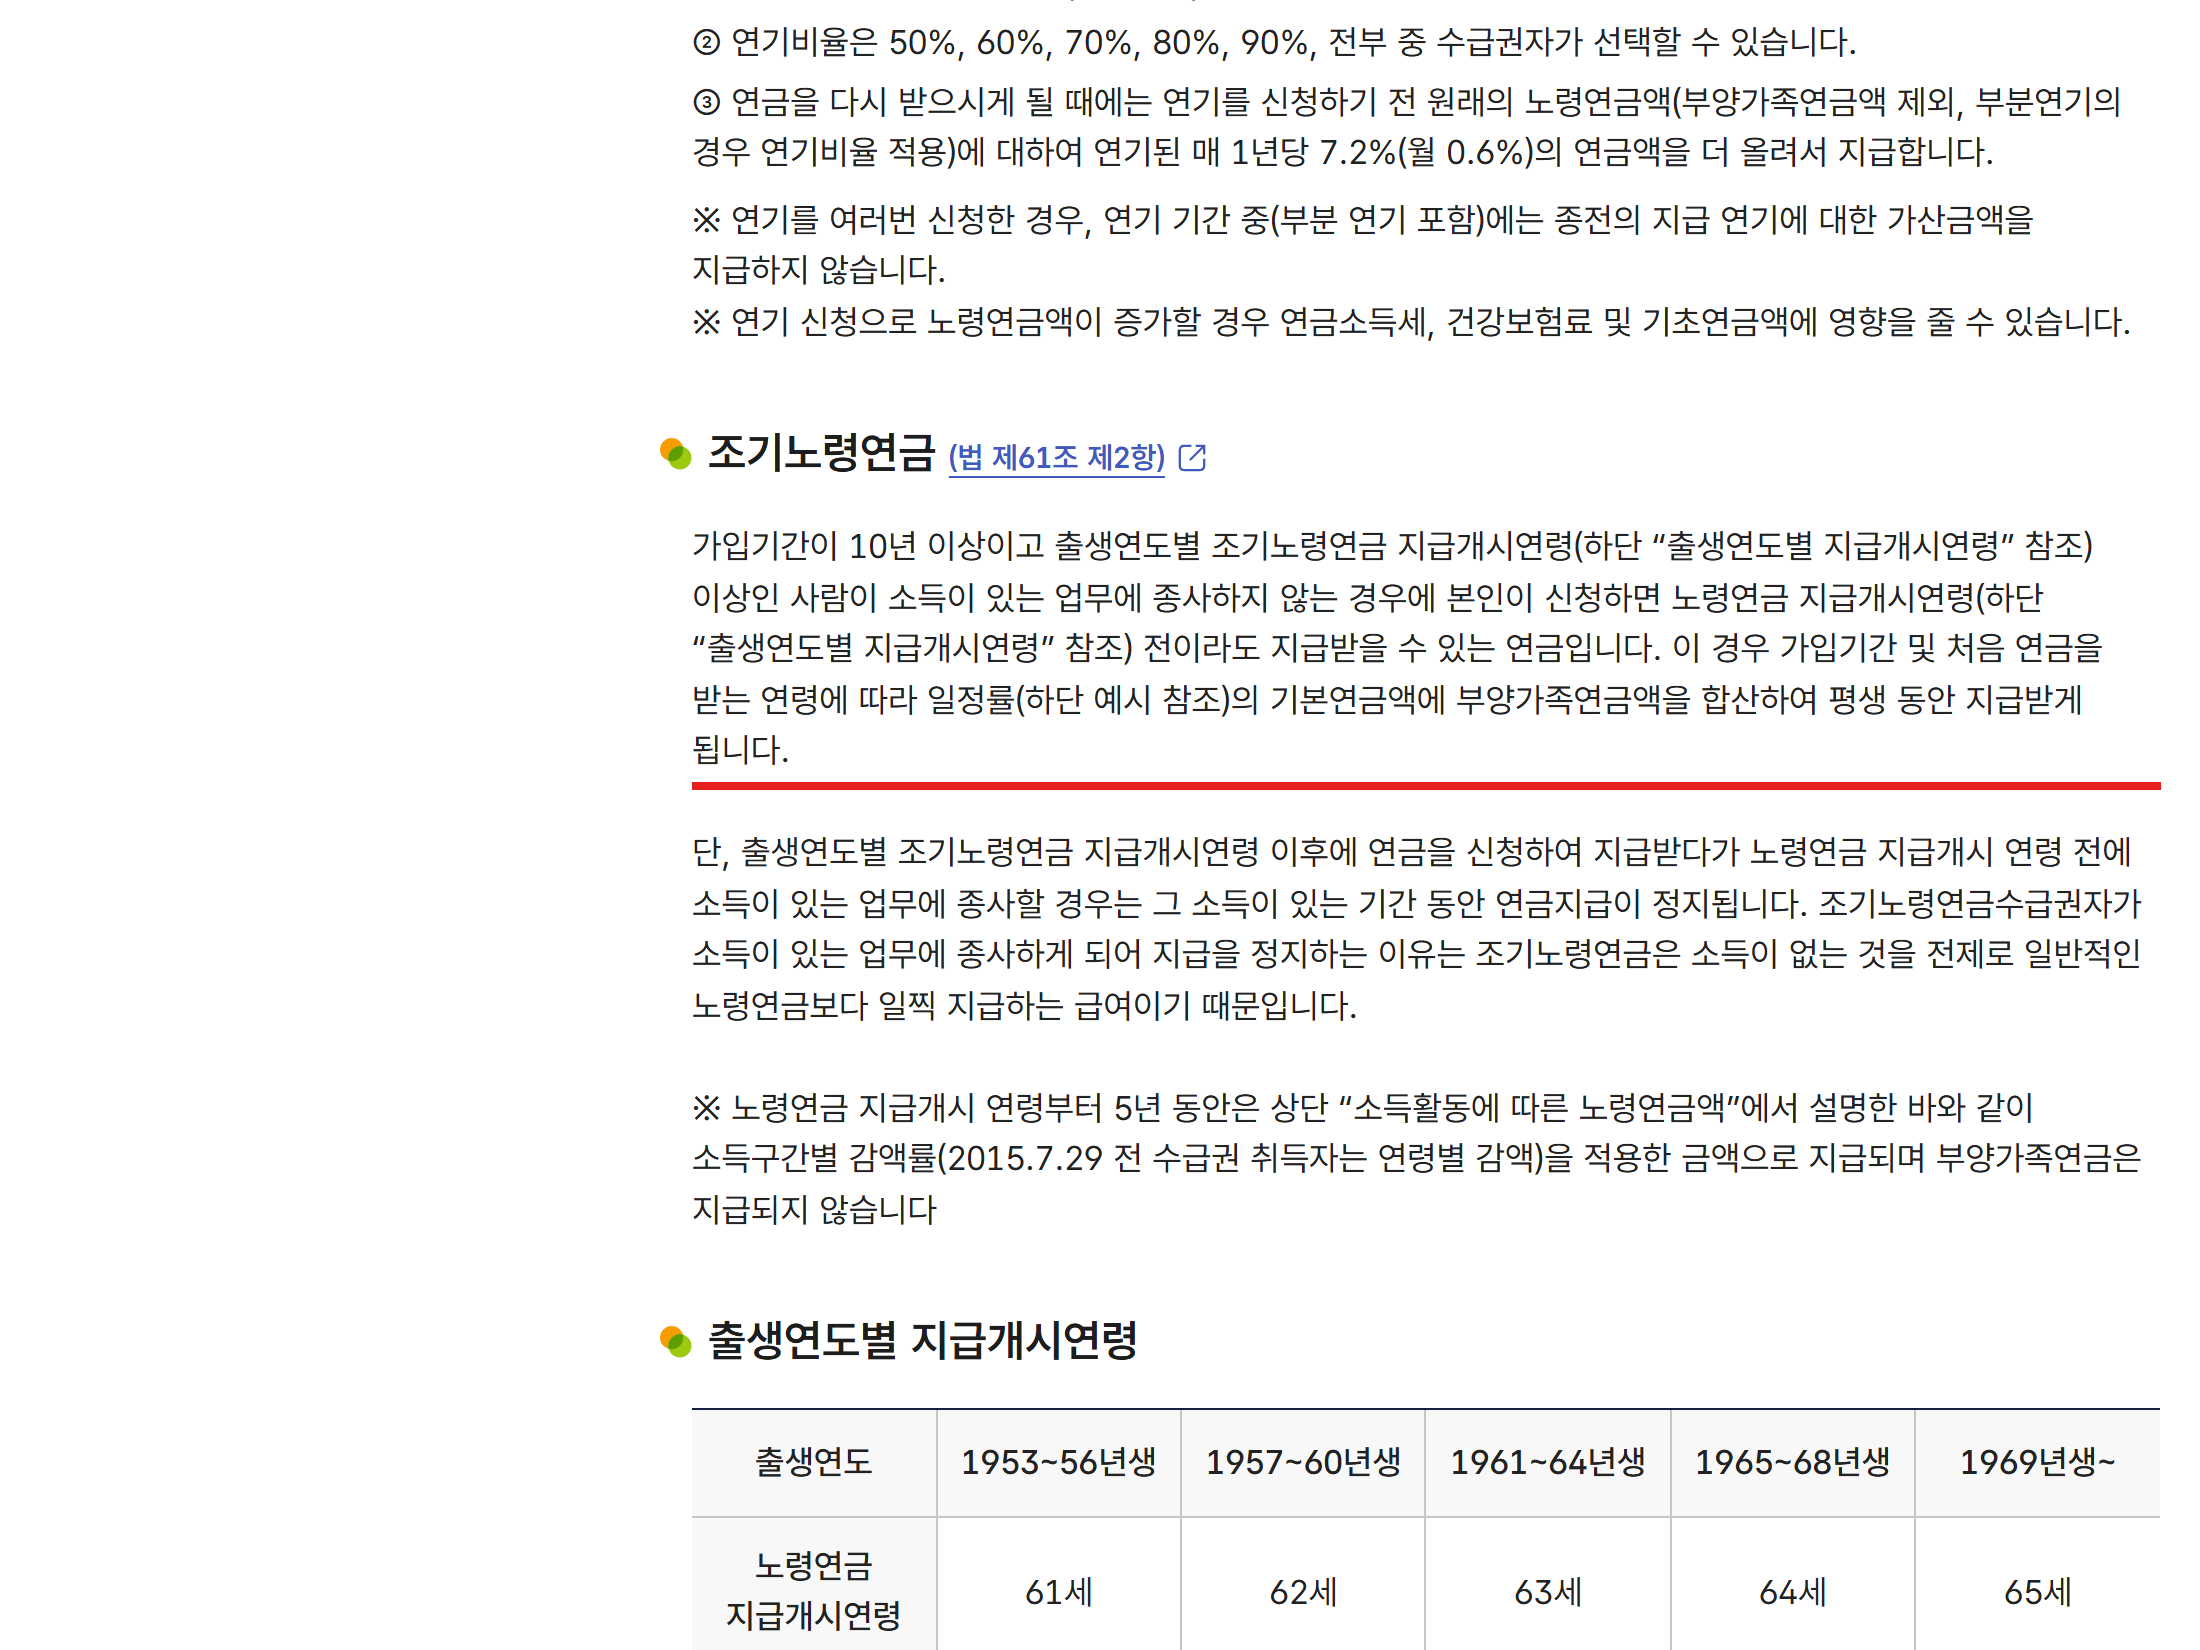
출처: 국민연금공단 · 노령연금 안내
예상 연금이 월 100만 원인 1965~1968년생으로 계산하면 이렇습니다.
| 청구 나이 | 지급 비율 | 월 금액 |
|---|---|---|
| 59세 | 70% | 70만 원 |
| 60세 | 76% | 76만 원 |
| 61세 | 82% | 82만 원 |
| 62세 | 88% | 88만 원 |
| 63세 | 94% | 94만 원 |
공단 안내에도 1966년생이 59세에 청구하면 70%, 60세에 청구하면 76%를 받는다는 예시가 그대로 실려 있습니다.
주의할 조건이 하나 있습니다. 조기노령연금은 소득이 있는 일을 하지 않을 때 받는 연금이라, 받는 도중 근로소득과 사업소득을 합친 월평균 소득금액이 A값(2026년 월 319만 3,511원)을 넘으면 그 기간 동안 지급이 멈춥니다. 공단은 이 경우를 ‘소득이 있는 업무’에 종사한다고 봅니다.
퇴직 뒤 재취업을 생각한다면 이 선을 먼저 확인해 두는 게 좋아요.
연기연금: 1년에 7.2%씩 늘어난다
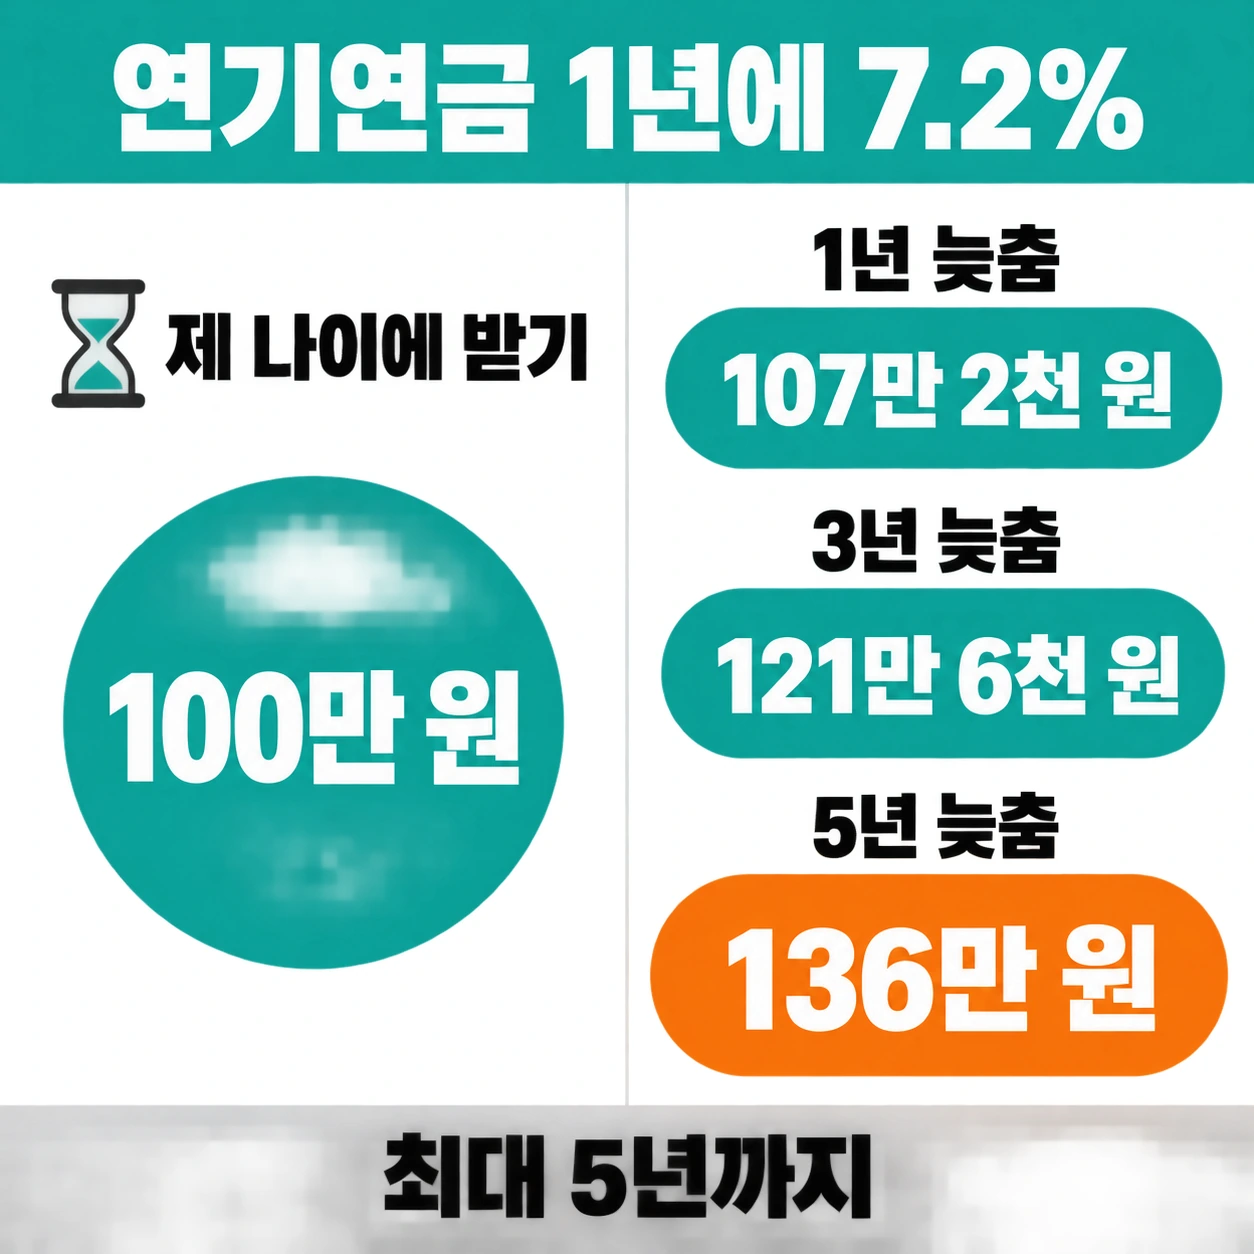
반대로 제 나이에 받을 연금을 최대 5년 늦추면 한 달에 0.6%, 1년에 7.2%가 더해집니다. 월 100만 원이면 1년 미룰 때 107만 2천 원, 5년을 다 미루면 136만 원이 됩니다.
| 늦춘 기간 | 가산 비율 | 월 금액 |
|---|---|---|
| 1년 | 107.2% | 107만 2천 원 |
| 3년 | 121.6% | 121만 6천 원 |
| 5년 | 136% | 136만 원 |
어느 쪽이 이득인지는 얼마나 오래 받느냐에 달려 있습니다. 월 금액에 받은 달 수를 곱해 누적액을 비교해 보면, 59세 70만 원은 75세 8개월 무렵 64세 100만 원에 따라잡히고, 69세 136만 원은 82세 11개월 무렵 64세 100만 원을 앞지릅니다.
물가 인상분을 뺀 올해 금액 기준이라 대략의 눈금으로 보시면 됩니다.
일하면서 제 나이에 연금을 받는 경우에는 소득에 따라 노령연금이 깎이는 기준이 따로 있습니다.
그 기준과 계산 예시는 아래 ‘일하면서 받으면 얼마나 깎이나’ 절에 정리했습니다.
일하면서 받으면 얼마나 깎이나: 소득 있을 때 감액 기준
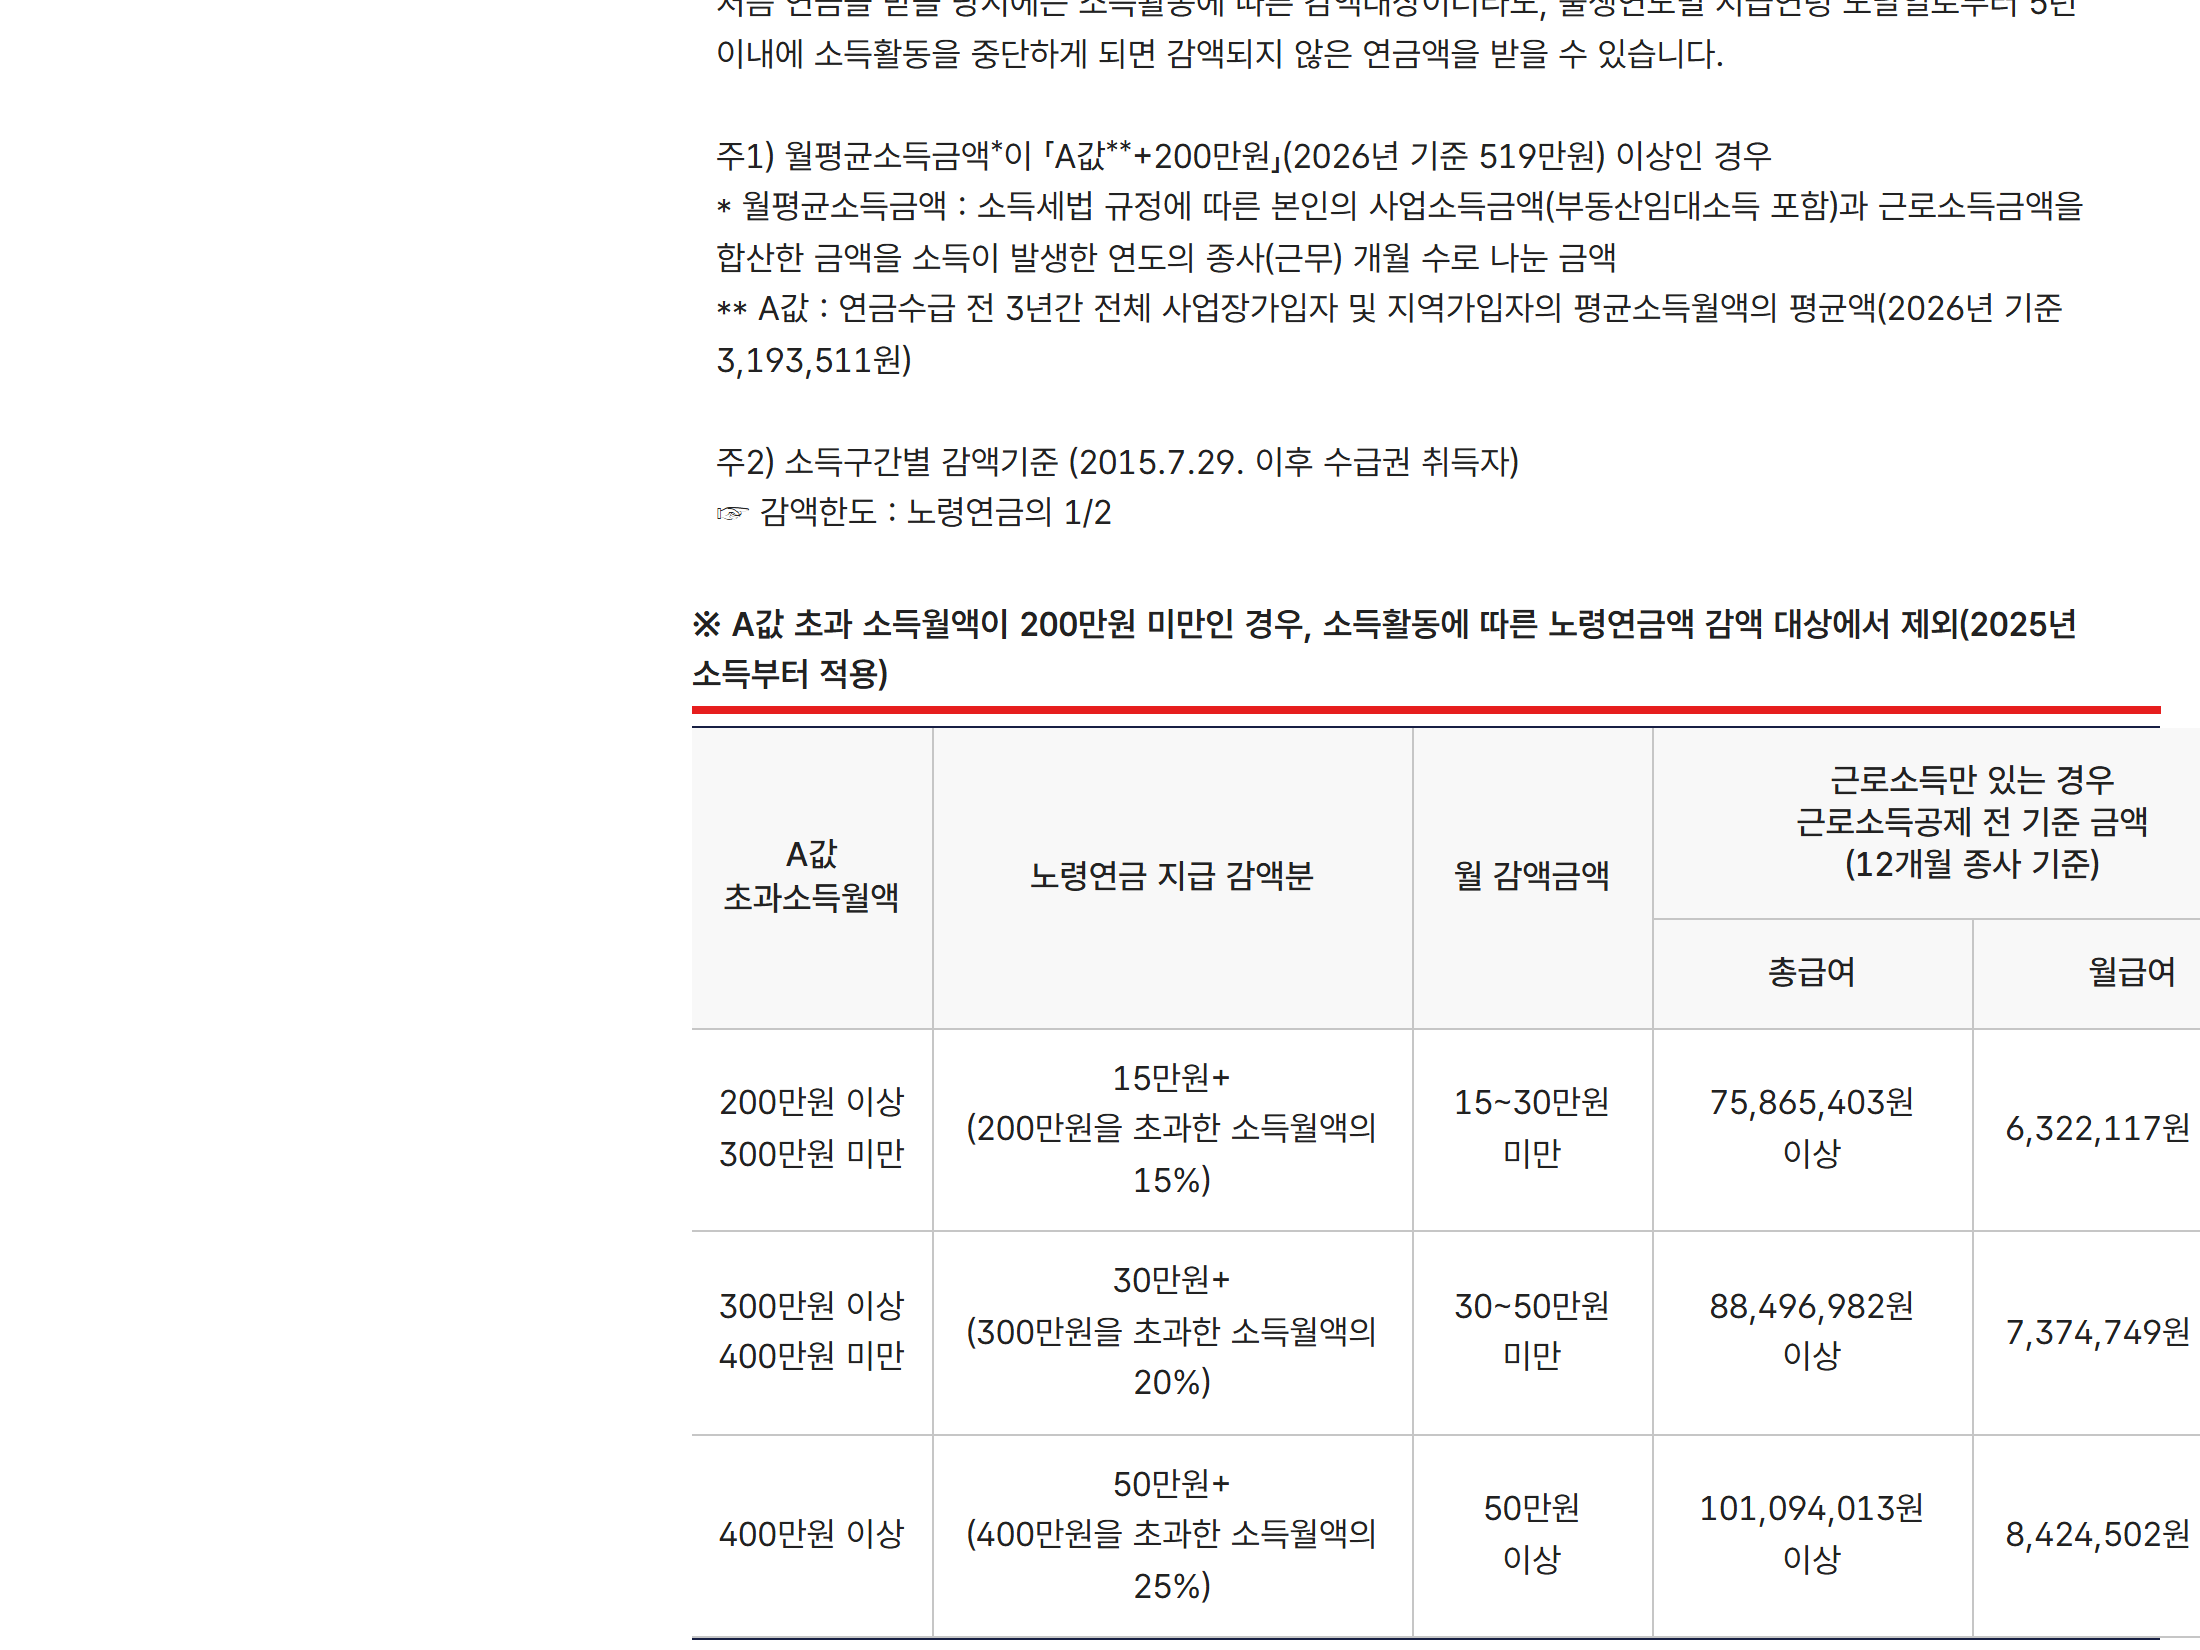
노령연금을 받기 시작한 뒤에도 일을 계속하면, 소득에 따라 연금 일부가 깎일 수 있습니다. 기준선은 월평균소득금액이 A값 + 200만 원 이상일 때이고, 2026년 기준으로는 519만 원(A값 319만 3,511원 + 200만 원)입니다. 이 선 아래라면 일해서 버는 돈이 있어도 연금은 깎이지 않습니다. 공단 안내에 따르면 이 기준은 2025년 소득부터 적용됩니다.
출처: 국민연금공단 · 노령연금 안내
여기서 말하는 월평균소득금액은 통장에 찍히는 월급이 아닙니다. 소득세법에 따른 근로소득금액(근로소득공제를 뺀 뒤)과 사업소득금액(부동산 임대소득 포함)을 더해, 그해 일한 개월 수로 나눈 값입니다. 이자·배당 같은 금융소득이나 개인연금·퇴직연금 수령액은 여기에 들어가지 않습니다.
그래서 근로소득만 있는 사람이라면 기준이 생각보다 높습니다. 공단 안내 표를 보면 12개월 일한 경우 감액이 시작되는 선은 근로소득공제 전 총급여 연 7,586만 5,403원(월 632만 2,117원)입니다. 반대로 6개월만 일했다면 그 6개월로 나누기 때문에, 짧게 많이 번 해에는 기준을 넘길 수 있습니다.
기준을 넘으면 A값을 넘는 소득(초과소득월액)에 따라 이렇게 깎입니다.
| A값 초과소득월액 | 한 달 감액 |
|---|---|
| 200만 원 미만 | 감액 없음 |
| 200만~300만 원 미만 | 15만 원 + 200만 원 넘는 부분의 15% |
| 300만~400만 원 미만 | 30만 원 + 300만 원 넘는 부분의 20% |
| 400만 원 이상 | 50만 원 + 400만 원 넘는 부분의 25% |
예를 들어 월평균소득금액이 700만 원이면 초과소득월액은 380만 6,489원으로 세 번째 줄에 들어갑니다. 30만 원에 300만 원을 넘는 80만 6,489원의 20%(16만 1,297원)를 더해 한 달 약 46만 1,297원이 깎입니다. 다만 깎이는 금액은 노령연금의 절반을 넘지 못하고, 감액되는 동안에는 부양가족연금액이 나오지 않습니다.
감액은 평생 가지 않습니다. 출생연도별 지급개시연령부터 5년 동안만 소득을 보고, 그 안에 일을 그만두면 그때부터 감액되지 않은 연금을 받습니다. 연금을 받는 중에 소득이 있는 일을 시작하거나 그만두면 공단에 신고해야 하고, 신고가 늦으면 나중에 한꺼번에 정산될 수 있습니다.
이 감액은 기초연금의 국민연금 연계 감액과는 다른 제도입니다. 여기서 다룬 것은 일해서 번 소득 때문에 국민연금 노령연금이 줄어드는 경우뿐입니다.
국민연금 수령일과 청구 순서
국민연금 수령일은 매월 25일입니다. 25일이 토요일이나 공휴일이면 그 전날 들어옵니다(국민연금공단 노령연금 안내). 노령연금은 나이가 되면 저절로 나오지 않고 본인이 청구해야 합니다.
- 국민연금공단 누리집이나 앱에서 예상연금액을 조회합니다. 지금까지 낸 기록으로 계산한 월 금액이 나옵니다.
- 조기, 정상, 연기 중 어느 나이에 받을지 위 표로 정합니다.
- 가까운 지사를 찾거나 국민연금 상담센터(국번 없이 1355)로 청구합니다. 신분증과 연금을 받을 통장이 필요합니다.
가입기간이 10년에 못 미친다면 청구 전에 채울 방법부터 보는 게 순서입니다.
소득이 없는 기간에도 스스로 보험료를 내는 임의가입과, 빈 기간을 나중에 채우는 추납은 국민연금 추납 신청 자격과 보험료 계산 순서에 함께 정리해 두었습니다.
자주 묻는 질문
국민연금 나이가 지나서 청구하면 밀린 달 연금은 못 받나요? 공단 안내에 따르면 노령연금은 청구일로부터 거슬러 최근 5년 안의 몫까지 지급합니다. 받을 권리가 생긴 때부터 5년 안에 청구하지 않으면 소멸시효가 완성되니 너무 미루지 않는 것이 좋습니다.
65세 이후에도 일을 계속하면 연금을 미룰 수 있나요? 네. 제 나이에 받기 시작한 뒤에도 연기를 신청할 수 있고, 늦춘 기간만큼 1년에 7.2%씩 더해집니다. 최대 5년까지입니다.
가입기간 10년을 못 채우면 어떻게 되나요? 노령연금 대신 낸 보험료에 이자를 더한 반환일시금을 받게 됩니다. 60세 이후라도 임의계속가입으로 기간을 채우면 연금으로 받을 수 있습니다.
정리
국민연금 나이는 1961~1964년생 63세, 1965~1968년생 64세, 1969년생 이후 65세입니다. 5년 당기면 70%, 5년 미루면 136%로 평생 금액이 정해지니, 예상연금액을 조회한 뒤 건강과 다른 소득을 함께 놓고 청구 나이를 고르는 것이 순서입니다.