결혼 출산 증여세는 부모 등 직계존속에게 받은 돈이 혼인신고일 전후 2년, 또는 아이 출생일·입양신고일부터 2년 안에 들어오면 1억 원까지 과세가액에서 빼 줍니다.
기본공제 5천만 원과 따로 적용되니 한 사람이 1억 5천만 원까지 세금 없이 받을 수 있고, 신고는 받은 달 말일부터 3개월 안에 합니다.
아래는 받기 전 확인, 받는 방법, 홈택스 신고까지 순서대로 적었습니다.
1단계: 결혼 출산 증여 기간 안에 드는지 확인
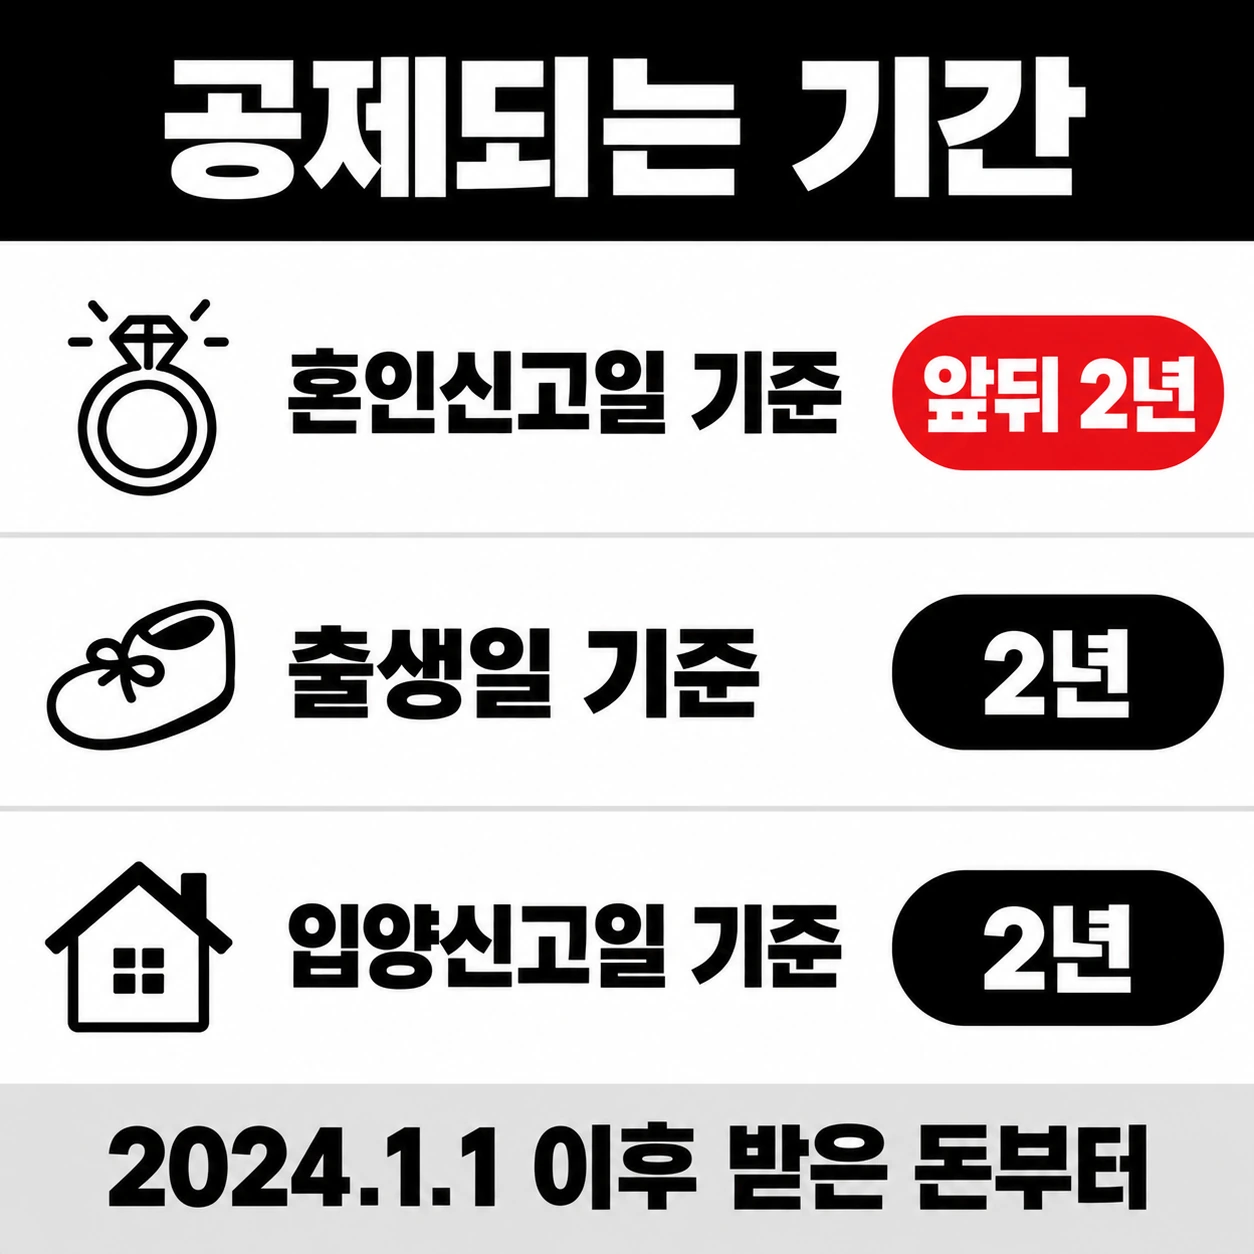
가장 먼저 볼 것은 날짜입니다. 기준은 결혼식 날이 아니라 혼인관계증명서에 적힌 혼인신고일이라서, 식을 올린 뒤 신고를 늦게 했다면 그만큼 기간도 뒤로 밀립니다.
| 구분 | 공제되는 기간 | 기준 날짜 |
|---|---|---|
| 혼인 | 신고일 앞 2년 ~ 뒤 2년 | 혼인관계증명서상 혼인신고일 |
| 출산 | 출생일부터 2년 | 출생일 |
| 입양 | 입양신고일부터 2년 | 입양신고일 |
이 기간과 한도는 국세청 국세상담센터 혼인·출산 증여재산공제 문답에 정리돼 있습니다.
2024년 1월 1일 이후에 받은 돈부터 적용되므로, 2023년에 미리 받은 돈은 결혼 날짜가 기간 안이라도 빠집니다.
받는 사람이 국내 거주자여야 하고, 부모와 조부모에게 각각 받더라도 직계존속 전체를 합쳐 1억 원까지만 공제됩니다.
2단계: 한도 계산, 둘째 출산은 새로 생기지 않음
혼인 공제와 출산 공제는 따로 1억 원씩이 아니라 합쳐서 1억 원입니다. 결혼 때 1억 원을 다 공제받았다면 이후 첫째나 둘째가 태어나도 이 공제는 더 남아 있지 않다는 점에서 많이 헷갈려하시죠.
| 항목 | 한 사람 기준 | 부부 합계 |
|---|---|---|
| 기본공제(성인, 10년) | 5천만 원 | 1억 원 |
| 혼인·출산 공제 | 1억 원 | 2억 원 |
| 합계 | 1억 5천만 원 | 3억 원 |
부부가 각자 자기 부모에게 받으면 둘이 합쳐 3억 원까지 공제 안에 듭니다.
이 3억 원 계산은 정책브리핑 안내의 1억 원 한도와 기본공제를 더한 값입니다.
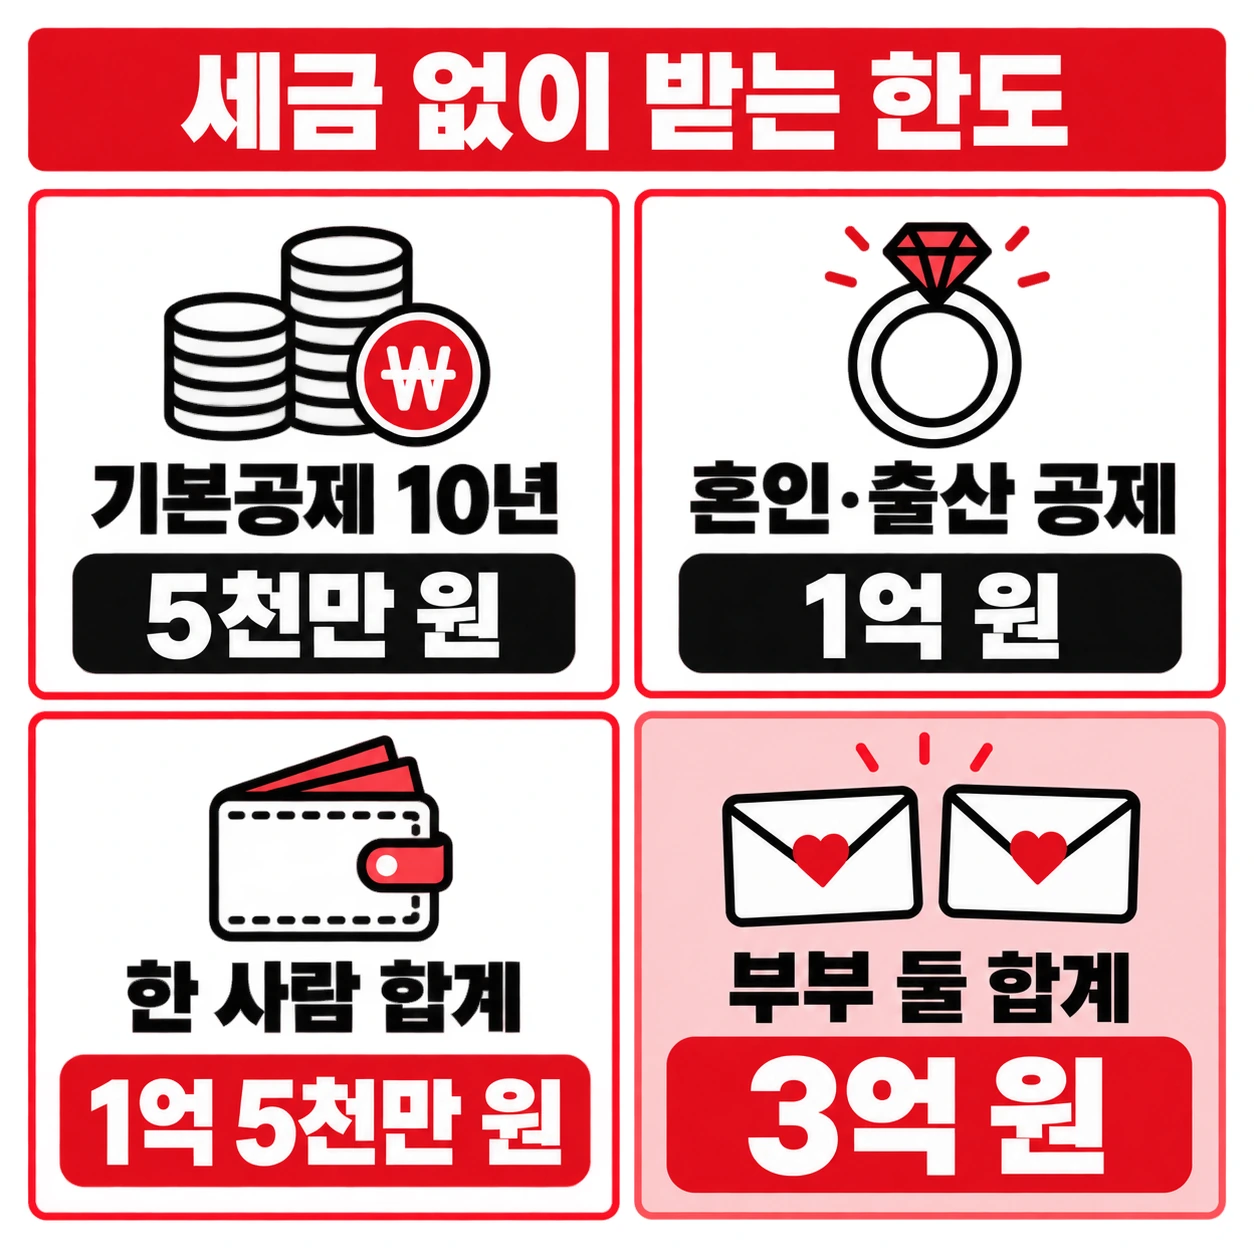
기본공제 5천만 원은 10년 동안 합산되니, 몇 년 전에 이미 부모에게 받은 돈이 있다면 그만큼 빼고 계산해야 합니다.
3단계: 축의금이 아니라 결혼 자금으로 받기
세정일보가 2026년 9월 1일 소개한 사례에서는 축의금 2억 원으로 집을 산 30대가 세무조사를 받았습니다. 본인 하객이 낸 돈은 2천만 원이었고, 나머지 1억 8천만 원은 부모 지인이 부모에게 준 돈이라 부모의 증여로 보고 세금이 추징됐습니다.
그래서 부모에게 받는 돈은 처음부터 결혼 자금으로 부모 계좌에서 자녀 계좌로 이체해 받는 편이 안전합니다. 현금으로 받으면 날짜와 금액을 나중에 증명하기 어렵습니다.
4단계: 결혼 출산 증여 신고, 3개월 안에 홈택스로
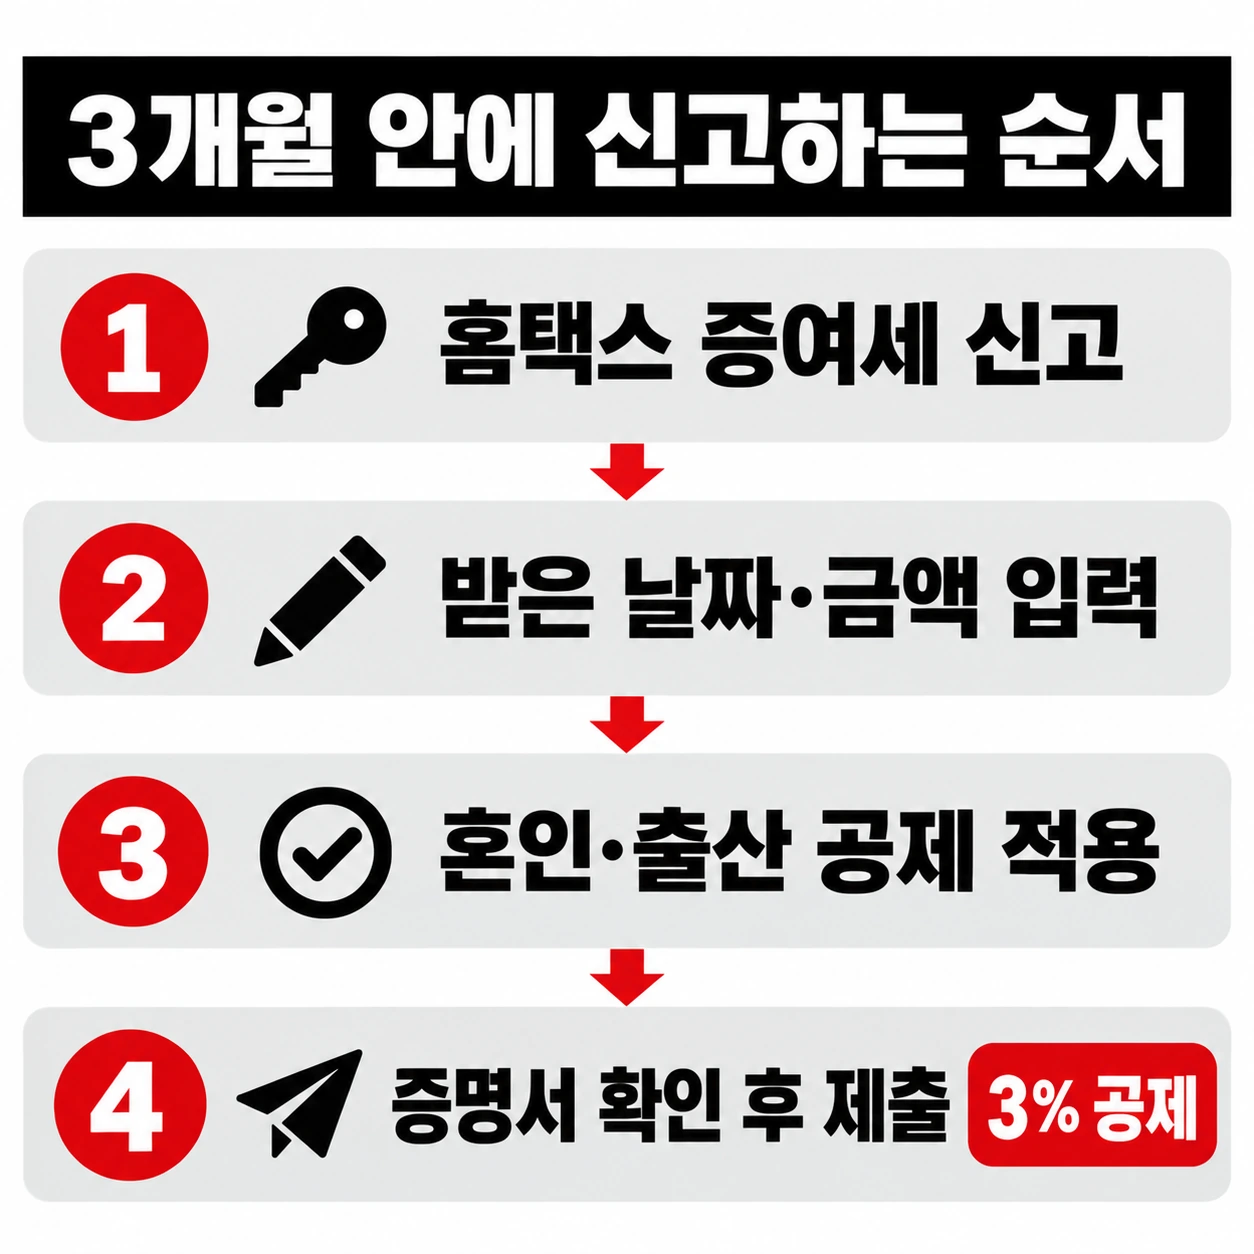
결혼 출산 증여 신고는 증여받은 날이 속하는 달의 말일부터 3개월 안에 해야 합니다. 9월 중에 받았다면 12월 31일이 마감입니다.
- 홈택스에 로그인해 증여세 신고 메뉴로 들어갑니다.
- 증여자(부모)와 받은 날짜, 금액을 입력합니다.
- 증여재산공제에서 기본공제와 함께 혼인·출산 공제를 적용합니다.
- 혼인관계증명서나 가족관계증명서로 날짜 요건을 확인한 뒤 제출합니다.
국세청 안내대로 기한 안에 신고하면 낼 세금이 생겼을 때 신고세액공제 3%를 받고, 기한을 넘기면 이 공제를 못 받고 가산세가 붙습니다. 공제 안쪽 금액이라 낼 세금이 없더라도 신고서를 남겨 두면 집을 살 때 자금 출처를 설명하는 자료가 됩니다.
파혼하거나 이혼한 경우
결혼이 무산됐다면 파혼 사유가 생긴 달의 말일부터 3개월 안에 받은 돈을 돌려줄 때 처음부터 증여가 없던 것으로 봅니다. 돌려주지 않았다면 수정신고나 기한후신고를 하면 가산세가 일부 또는 전부 면제됩니다.
결혼한 뒤 이혼한 경우에는 이미 받은 공제가 원칙적으로 유지되지만, 세금을 피하려는 목적이 드러나면 달라질 수 있습니다.
정리하면 결혼 출산 증여세 공제는 날짜 확인, 한도 계산, 계좌 이체, 3개월 안 신고 네 가지만 챙기면 됩니다. 둘째 출산 때 공제를 기대하고 있다면 결혼 때 받은 금액부터 다시 확인해 보세요.