전세 재계약을 할 때 내는 수수료는 부동산이 새로 중개했는지, 이미 정한 조건을 계약서로 옮겨만 줬는지에 따라 크게 달라집니다. 법정 상한은 새 중개를 기준으로 한 한도이고, 재계약 수수료만 따로 정한 조항은 없습니다.
아래에서 세 가지 방식을 비용과 책임, 서류 처리로 나눠 비교합니다.
전세 재계약 세 가지 방식 한눈에 비교
| 방식 | 비용 | 중개사 책임 |
|---|---|---|
| 새로 중개(조건 협상·중개사 서명) | 법정 상한 안에서 협의 | 공제증서로 사고 책임 |
| 계약서 대필만 | 정한 값 없음, 협의 | 서명 없으면 책임 약함 |
| 집주인과 직접 작성 | 0원 | 없음 |
부동산을 반드시 끼워야 하는 것은 아닙니다. 공인중개사가 서명하고 공제증서를 붙이면 계약서 내용에서 생긴 사고를 중개사가 책임지므로 그만큼 보수를 받을 근거가 생기고, 대필만 맡길 때는 그 책임이 빠집니다.

새로 중개받는 전세 재계약 복비 상한
부동산이 받을 수 있는 상한은 서울시 부동산 중개보수 요율표 기준으로 1억~6억 원 미만 0.3%, 6억~12억 원 미만 0.4%입니다(2021년 12월 30일 시행, 부가세 별도). 이 금액은 한도일 뿐이어서 실제 보수는 이 안에서 협의합니다.
| 보증금 | 상한요율 | 상한 금액 |
|---|---|---|
| 3억 원 | 0.3% | 90만 원 |
| 5억 원 | 0.3% | 150만 원 |
| 6억3,662만 원 | 0.4% | 약 254만 원 |
마지막 줄은 한국부동산원 조사로 나온 8월 서울 아파트 평균 전셋값입니다.
2년 전보다 8,268만 원 올라, 같은 집이라도 보증금이 6억을 넘기면 요율 구간이 바뀝니다.
대필과 직접 작성, 무엇을 고를까
조건 협상이 모두 끝났고 보증금도 그대로라면 대필이나 직접 작성으로 충분한 경우가 많습니다. 대필 비용은 정해진 표가 없어 흔히 10만 원 안팎에서 정하고, 직접 쓰면 비용이 들지 않습니다.
보증금이 크게 오르거나 집에 근저당이 있는 경우라면 중개사 서명과 공제증서가 있는 전세 재계약 쪽이 안전합니다. 증액분의 순위와 특약 문구를 함께 점검받을 수 있기 때문입니다.

전세대출을 연장한다면 은행이 받아 주는 계약서 형식이 있으니 방식을 정하기 전에 은행에 먼저 물어보는 것이 좋습니다.
전세 재계약 확정일자와 신고, 방식과 상관없이 챙길 것
부동산을 끼든 안 끼든 서류 처리는 같습니다.
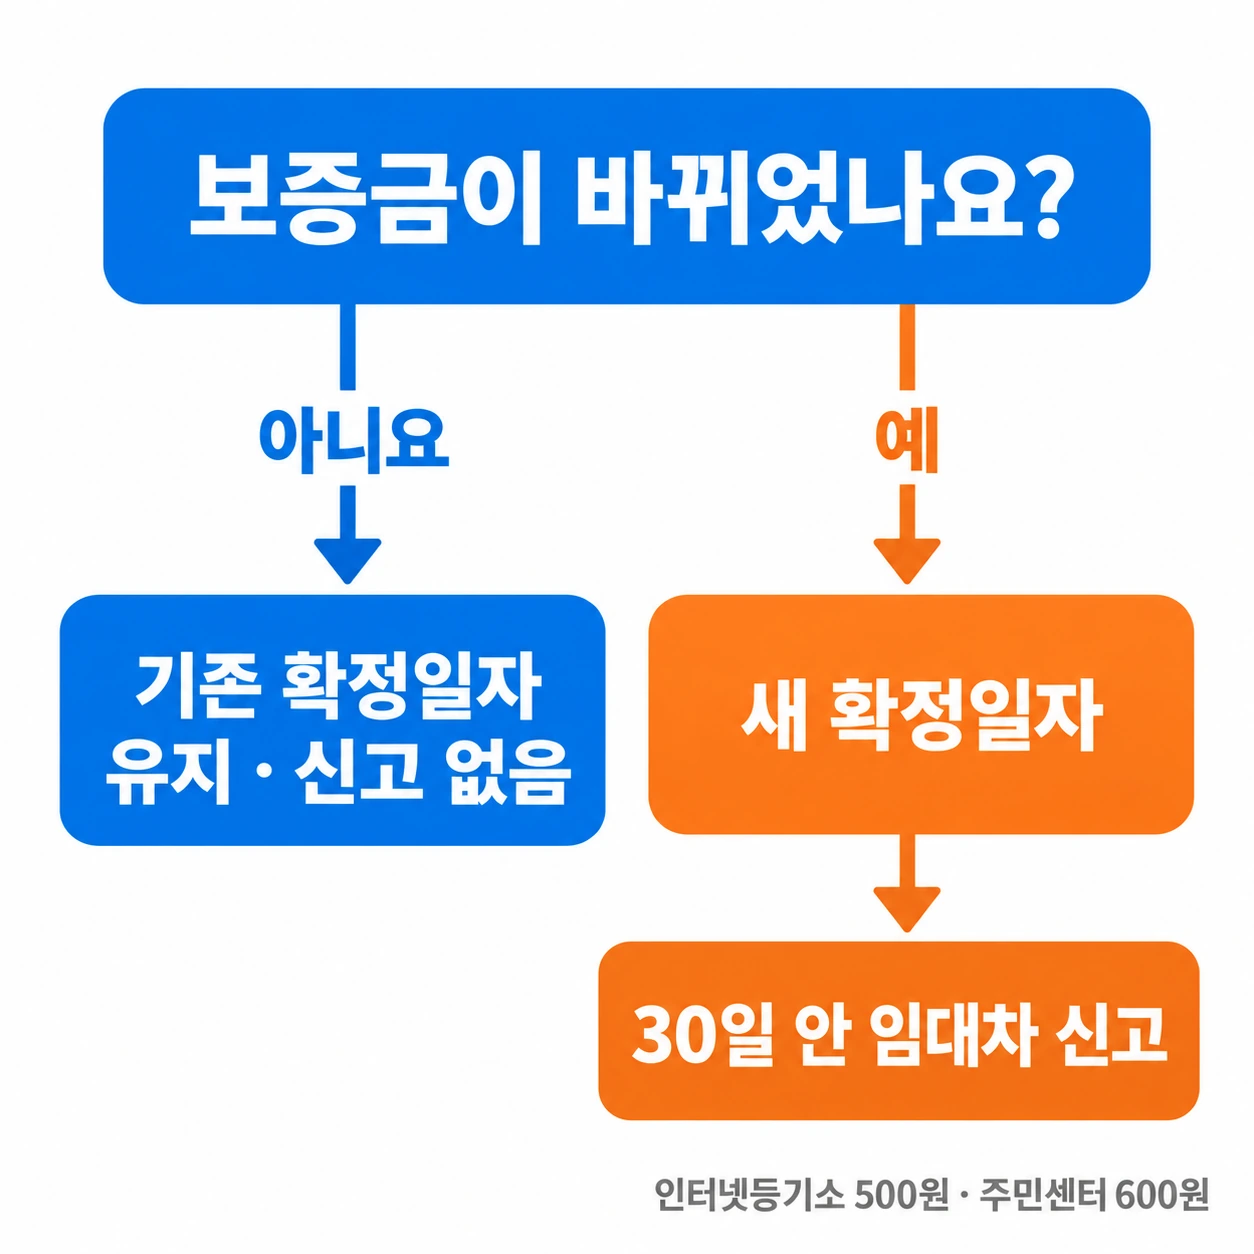
보증금이 그대로면 처음 받은 확정일자가 계속 효력이 있고, 금액이 바뀌지 않은 갱신은 주택 임대차 신고 대상도 아닙니다.
| 상황 | 확정일자 | 임대차 신고 |
|---|---|---|
| 보증금 그대로 연장 | 기존 것 유지 | 하지 않아도 됨 |
| 보증금 증액 | 증액분은 새로 받은 날이 순위 | 6천만 원 초과면 30일 안 |
| 보증금 줄이고 월세 추가 | 남은 보증금은 기존 것 유지 | 월세 30만 원 초과면 30일 안 |
신고를 하면 확정일자가 함께 매겨지고, 확정일자만 따로 받을 때는 인터넷등기소 500원, 주민센터 600원이 듭니다.
전입신고와 확정일자의 역할 차이는 전입신고와 확정일자 차이에, 신고 절차의 차이는 전입신고와 주택 임대차 신고 비교에 따로 정리해 두었습니다.
계약서 특약 한 줄이 중도 해지 조건을 바꾼다
계약갱신요구권을 써서 연장했거나 묵시적으로 갱신됐다면 세입자는 언제든 해지를 알릴 수 있고, 집주인이 통지를 받은 날부터 3개월 뒤 계약이 끝납니다(한국경제, 2026년 7월). 반면 새 조건으로 합의한 재계약은 중도 해지 불가 특약이 유효할 수 있습니다.
그래서 갱신요구권으로 하는 전세 재계약이라면 계약서 특약에 ‘계약갱신요구권 행사’라고 적어 두는 것이 좋습니다. 새 세입자를 들이는 수수료는 특약이 없으면 집주인 부담이 원칙이라는 분쟁조정 판단도 있습니다.
상황별로 고르면
보증금 변동 없이 2년을 연장한다면 직접 작성이나 대필로 충분하고, 확정일자와 신고도 다시 할 필요가 없습니다. 보증금이 오르거나 근저당이 있는 집이라면 중개사 서명이 있는 방식을 고르고, 증액분 확정일자와 30일 안 신고를 같은 날 끝내 두는 편이 안전합니다.