주택연금 조건은 두 가지만 맞으면 됩니다. 부부 중 한 명이 만 55세 이상이고, 부부가 가진 주택의 공시가격을 모두 더해 12억 원 이하이면 신청할 수 있습니다.
여기에 기초연금을 받는 집이 시가 2억 5천만 원 미만 주택 한 채를 가졌다면 일반형보다 월지급금이 많은 우대형으로 갈 수 있습니다.
주택연금 조건: 누가 신청할 수 있나
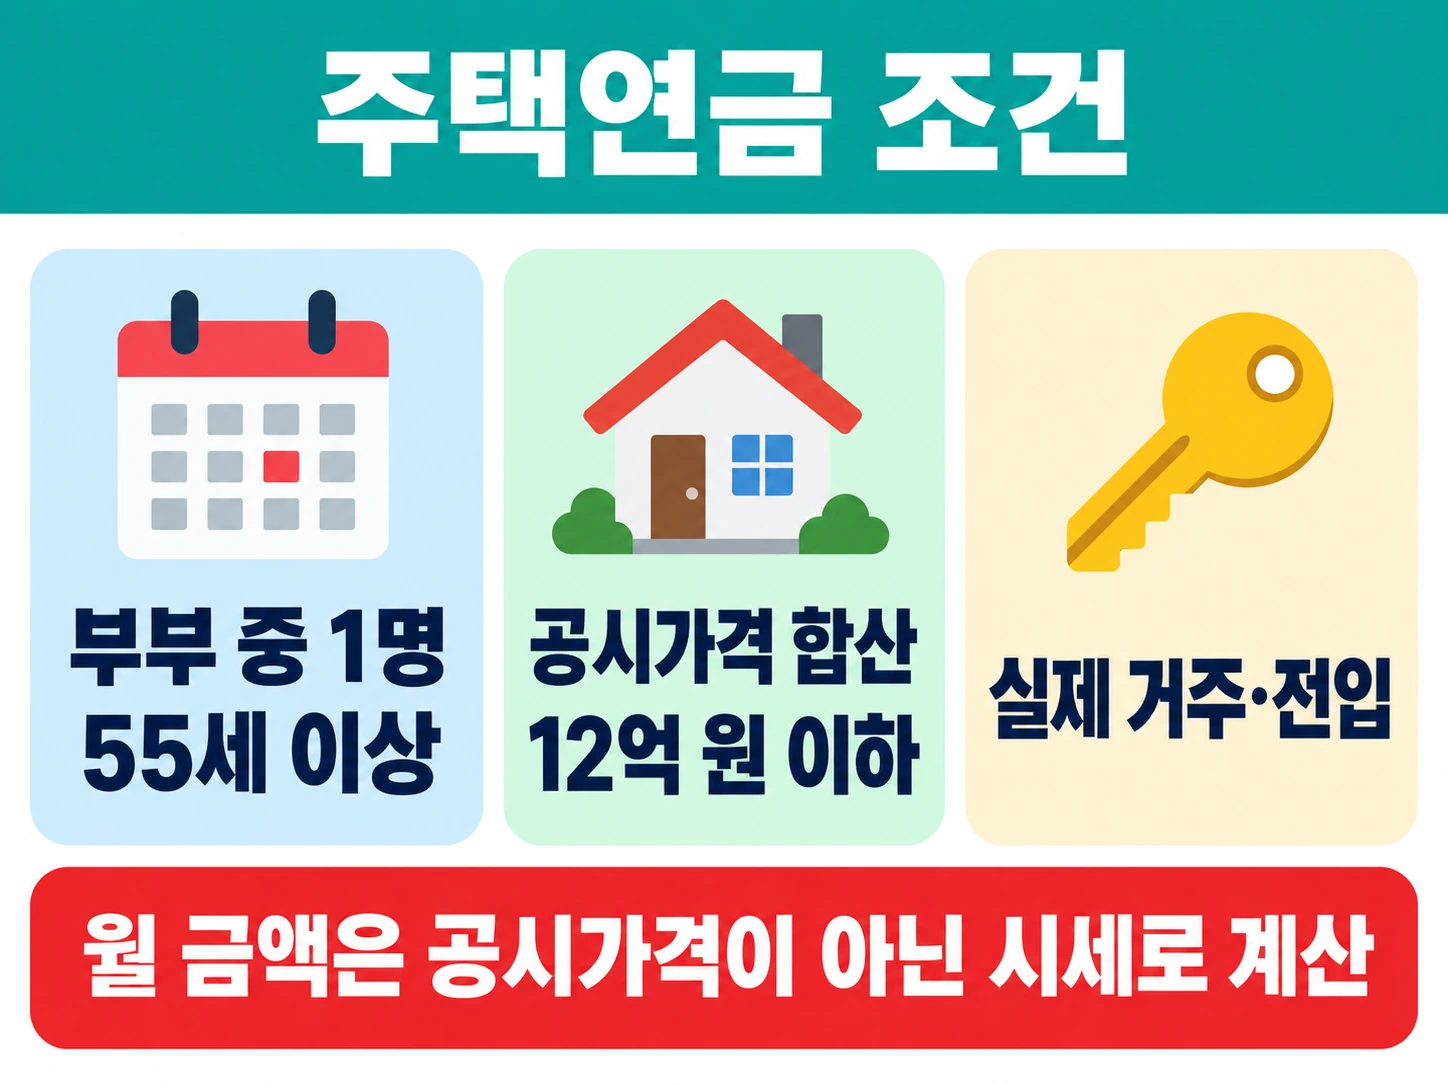
한국주택금융공사가 밝힌 주택연금 조건은 아래 세 가지입니다(한국주택금융공사 주택연금 안내).
- 나이: 부부 중 1명이 만 55세 이상
- 주택: 부부 합산 공시가격 12억 원 이하(다주택자도 합산이 12억 원 이하면 가능)
- 거주: 가입자나 배우자가 그 집에 실제로 살면서 전입신고가 되어 있을 것
여기서 헷갈리기 쉬운 부분은 가격입니다. 신청 자격은 공시가격으로 따지지만, 매달 받을 금액은 시세로 계산합니다. 아파트는 한국부동산원 시세를 먼저 쓰고, 없으면 KB국민은행 시세를 쓰며, 시세가 없는 단독주택이나 오피스텔은 감정평가를 받습니다.
공시가격이 낮아 보여도 시세가 높으면 월 수령액은 그 시세에 맞춰 나옵니다.
일반형과 우대형, 무엇이 다른가
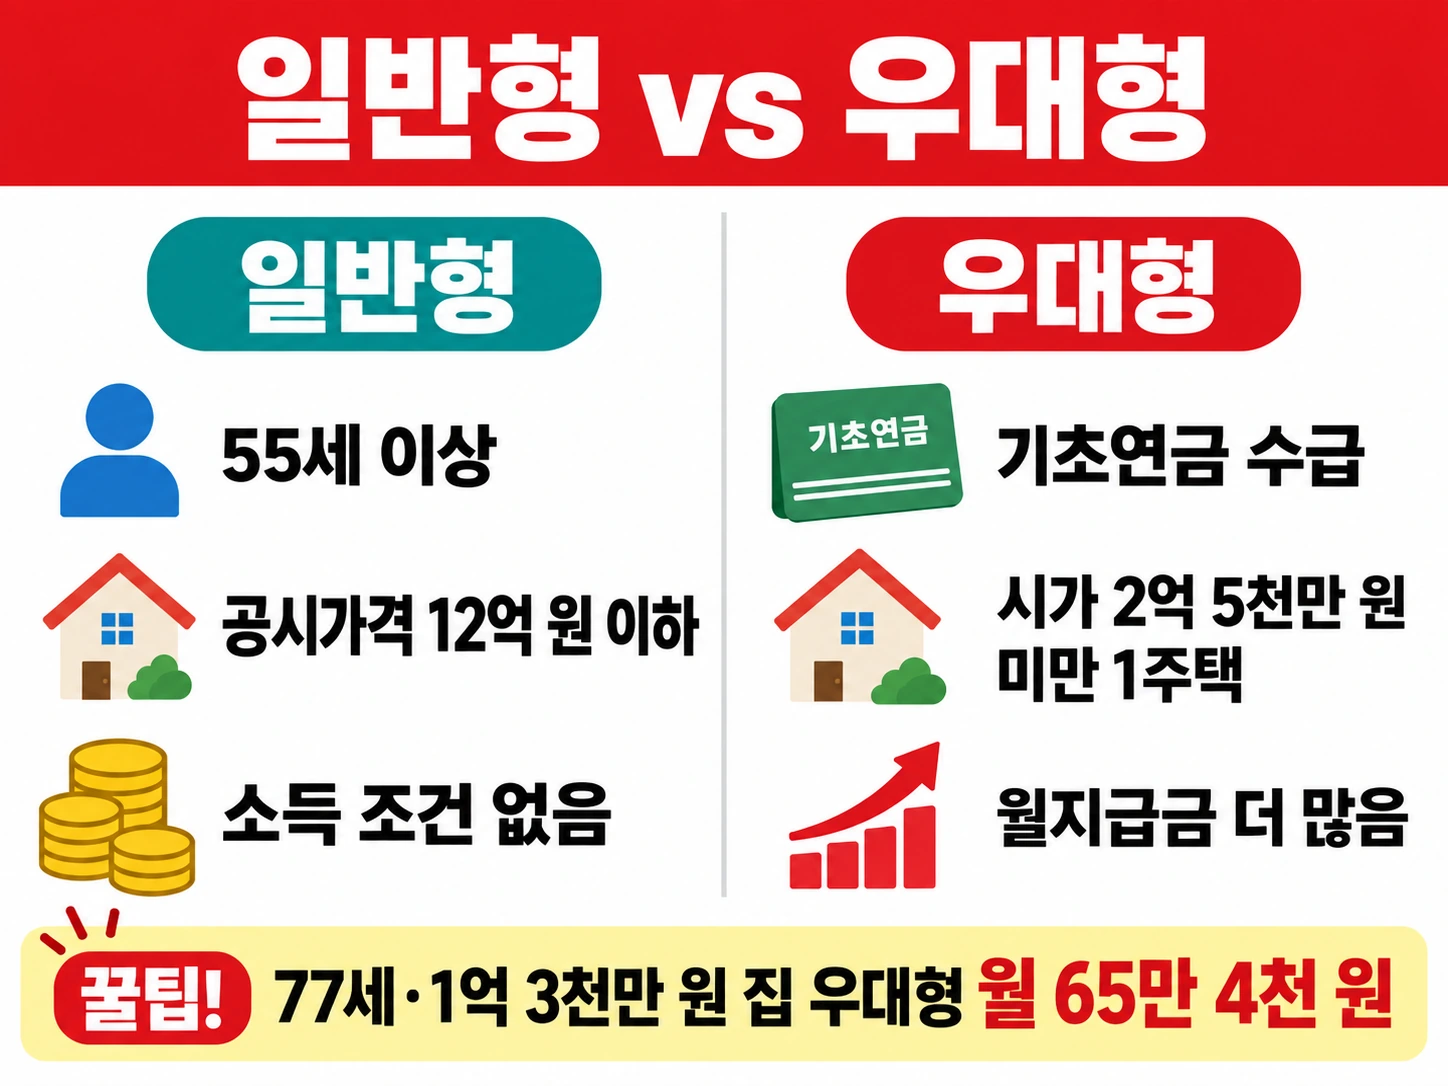
두 상품은 가입 문턱과 받는 돈이 다릅니다. 핵심만 표로 비교하면 이렇습니다.
| 구분 | 일반형 | 우대형 |
|---|---|---|
| 나이 | 부부 중 1명 55세 이상 | 부부 중 1명 55세 이상 |
| 소득 조건 | 없음 | 부부 중 1명 이상 기초연금 수급권자 |
| 주택 | 공시가격 합산 12억 원 이하 | 시가 2억 5천만 원 미만 1주택 |
| 월지급금 | 표준 | 일반형보다 더 많음 |
우대형은 기초연금을 받는 집이 작은 집 한 채로 노후를 버티는 경우를 위해 만든 상품입니다.
2026년 개편으로 우대 폭이 커져, 77세가 1억 3천만 원 주택으로 가입하면 월 65만 4천 원을 받습니다(이데일리 2026년 9월 26일 보도).
두 조건 중 하나라도 빠지면 일반형으로 계산됩니다. 예를 들어 기초연금을 받아도 집 시세가 3억 원이면 우대형이 아니고, 집이 2억 원이어도 기초연금을 받지 않으면 일반형입니다.
주택연금 수령액 표로 보는 일반형 금액
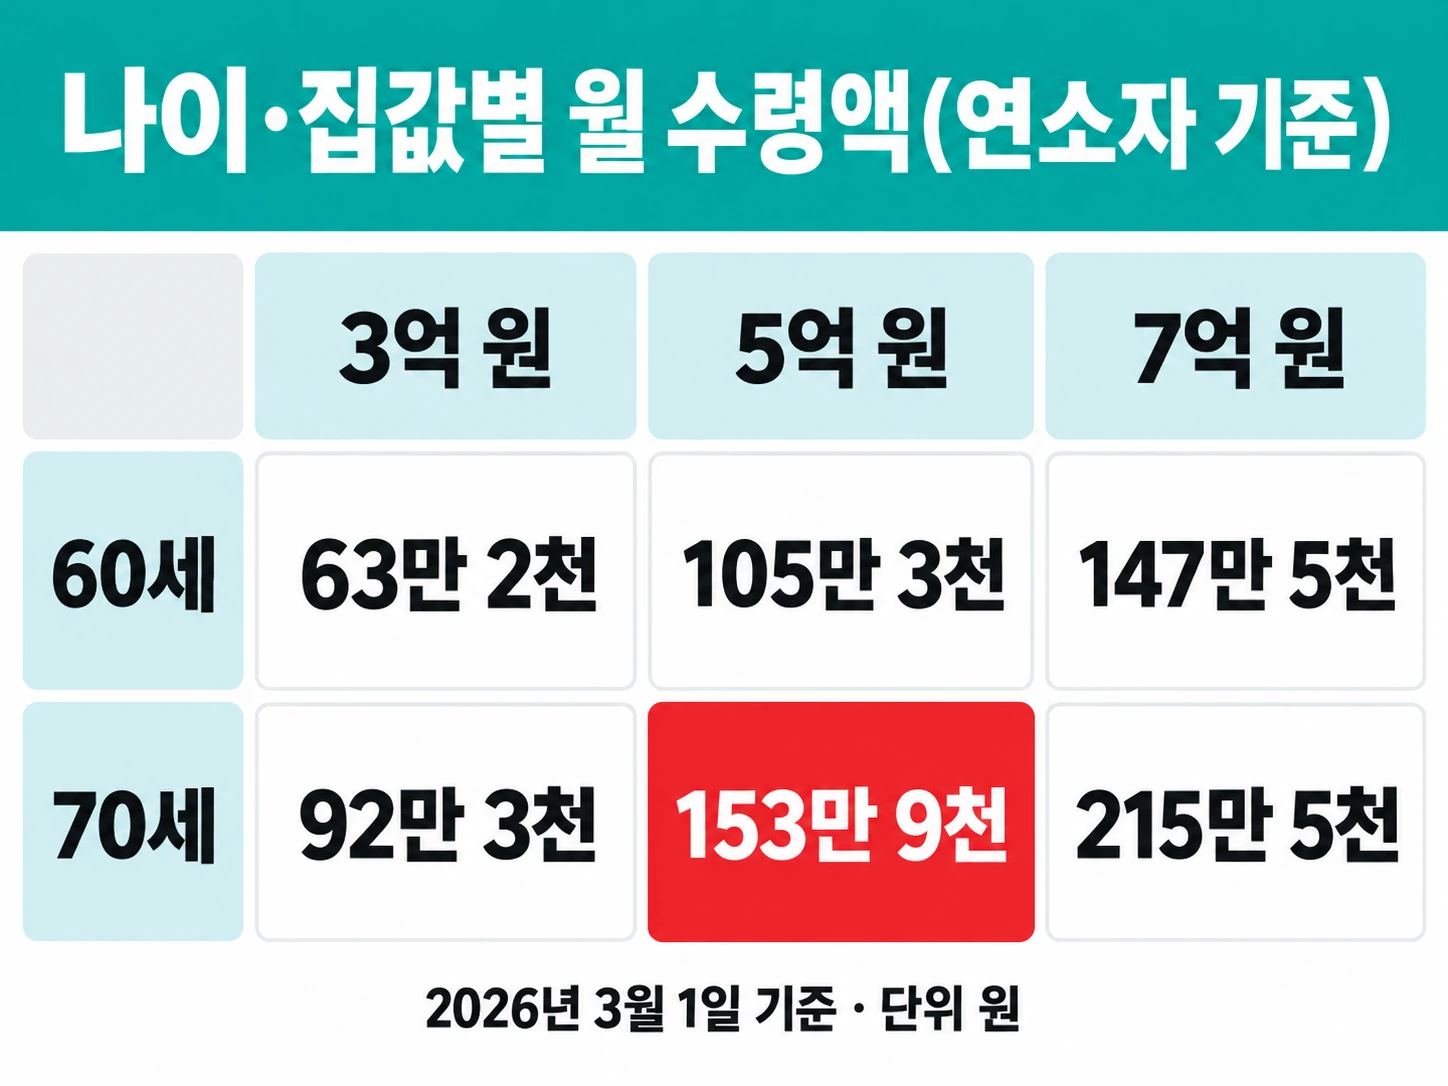
일반형 종신지급 정액형 기준 월지급금은 부부 중 나이가 적은 사람의 나이와 집값으로 정해집니다.
2026년 3월 1일 기준 공사 예시표에서 자주 찾는 칸을 골랐습니다(한국주택금융공사 월지급금 예시).
| 나이(연소자) | 3억 원 | 5억 원 | 7억 원 |
|---|---|---|---|
| 60세 | 63만 2천 원 | 105만 3천 원 | 147만 5천 원 |
| 65세 | 75만 8천 원 | 126만 4천 원 | 177만 원 |
| 70세 | 92만 3천 원 | 153만 9천 원 | 215만 5천 원 |
| 75세 | 114만 3천 원 | 190만 6천 원 | 266만 9천 원 |
같은 5억 원 주택이라도 60세에 가입하면 105만 3천 원, 75세에 가입하면 190만 6천 원입니다. 남편이 70세이고 아내가 65세라면 65세 줄을 보기 때문에 5억 원 기준 126만 4천 원이 됩니다.
5억 주택연금 수령액을 계산할 때 남편 나이만 넣으면 매달 27만 5천 원이 부풀려진 숫자를 보게 됩니다.
가입할 때 드는 비용과 3월 인상분
2026년 3월 1일부터 신규 가입자의 월지급금이 평균 3.13% 올랐습니다. 72세·4억 원 주택 기준으로 129만 7천 원에서 133만 8천 원이 됐습니다.
이 인상은 3월 이후 새로 신청한 사람에게만 적용되고, 이미 받는 사람의 금액은 가입 때 정해진 그대로입니다.
비용은 두 가지입니다. 초기보증료는 주택가격의 1.0%로 최초 연금 지급일에 한 번 내고, 연보증료는 연금 지급 총액의 연 0.95~1.0%가 붙습니다. 5억 원 주택이라면 초기보증료가 500만 원입니다.
초기보증료율은 1.5%에서 1.0%로 내려간 반면 연보증료율은 0.75%에서 올랐으니, 오래 받을수록 연보증료 비중이 커진다는 점도 함께 봐야 합니다.
우리 집은 어느 쪽이 맞을까
- 기초연금을 받고 시세 2억 5천만 원 미만 집 한 채뿐이라면: 우대형부터 상담받는 편이 유리합니다.
- 시세가 그보다 높거나 기초연금을 받지 않는다면: 일반형이며, 위 표에서 젊은 쪽 나이 줄을 보면 됩니다.
- 부부 합산 공시가격이 12억 원을 넘는다면: 주택연금 조건을 채우지 못하므로 한 채를 정리한 뒤에 다시 따져야 합니다.
정확한 금액은 공사 홈페이지의 예상연금조회에 생년월일과 주택가격을 넣으면 바로 나옵니다.
국민연금과 함께 노후 소득을 계산한다면 국민연금 가입기간별 수령액 정리도 같이 보면 전체 생활비를 가늠하기 쉽습니다.