우리아이자립펀드 대상은 2026년 9월 1일 이후 태어난 아이입니다. 정부 지원은 기준 중위소득 150% 이하 가구에 연 100만 원에서 120만 원까지 붙고, 시행은 2027년입니다. 지금은 판매하는 금융사가 없어 가입 자체가 불가능합니다.
아래에서 대상 기준, 소득 구간별 지원금액, 19년 적립 시 정부가 제시한 예상 금액, 아직 확정되지 않은 항목을 차례로 정리합니다.
우리아이자립펀드 대상 기준은 출생일 하나
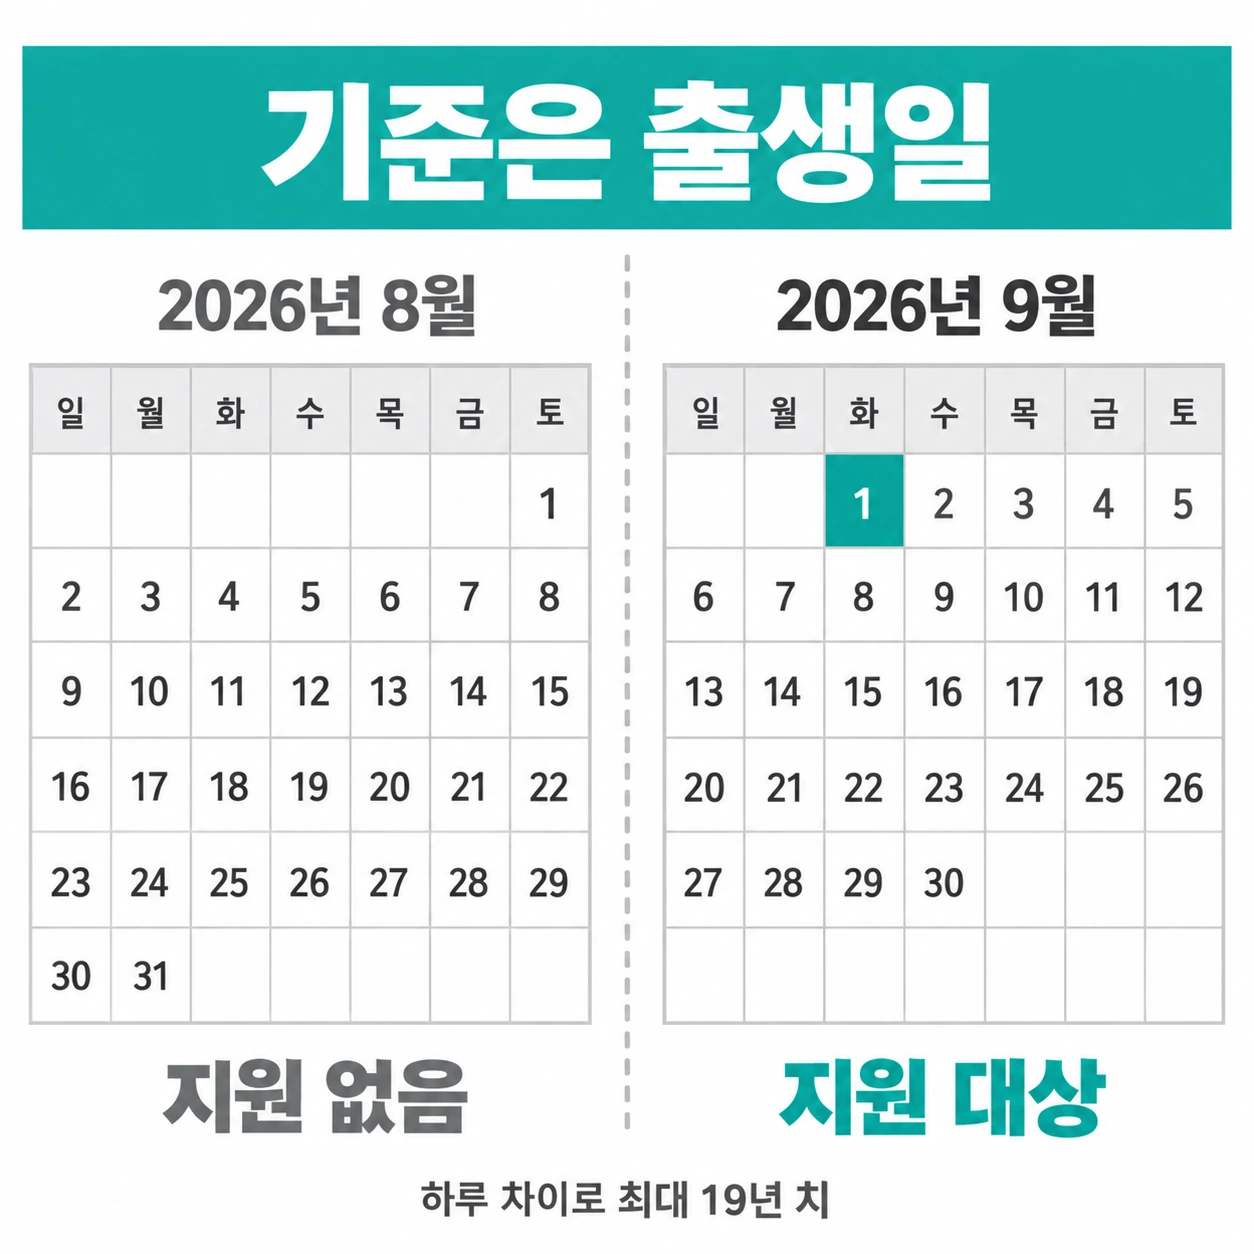
2027년도 예산안에 이 사업이 1,465억 원으로 신규 편성되면서 대상 범위가 함께 공개됐는데요. 부모 나이나 자녀 순서가 아니라 아이가 태어난 날짜가 유일한 1차 기준입니다.
| 항목 | 기준 |
|---|---|
| 출생일 | 2026년 9월 1일 이후 |
| 지원 기간 | 출생부터 만 18세까지(최대 19년) |
| 가구 소득 | 기준 중위소득 150% 이하 |
| 소득 150% 초과 | 정부 지원 없음 |
출처: 기획재정부 2027년도 예산안 관련 보도 · 정책브리핑 2027년 예산안 카드뉴스
기준이 날짜라서 8월 31일에 태어난 아이와 9월 1일에 태어난 아이가 완전히 갈라집니다. 하루 차이로 최대 19년 치 지원이 달라지는 구조거든요.
가구 소득 쪽은 금액을 외울 필요가 없습니다. 기준 중위소득은 가구원 수마다 다르기 때문에, 복지로 모의계산에 가구원 수와 소득을 넣어 몇 퍼센트 구간인지 확인하는 편이 정확합니다.
소득 구간별 정부 지원금액
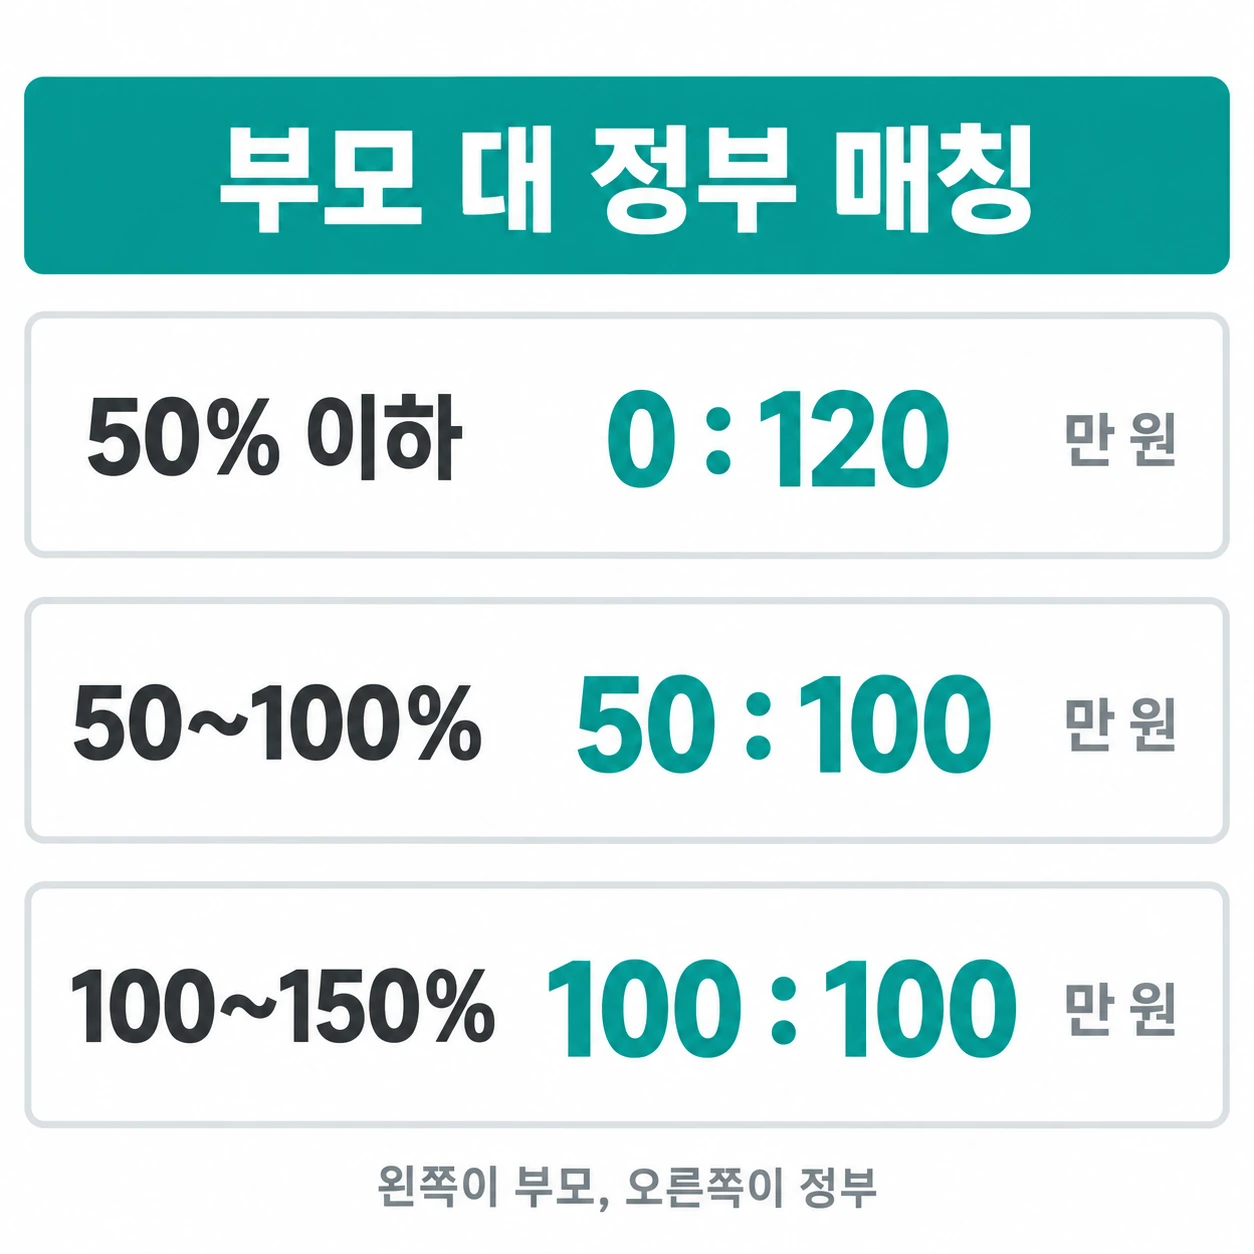
부모가 넣은 만큼 정부가 얹어 주는 매칭 방식인데, 가장 낮은 구간만 부모 납입 없이도 지원이 나갑니다.
| 기준 중위소득 | 부모 납입 | 정부 지원 | 매칭 |
|---|---|---|---|
| 50% 이하 | 없어도 됨 | 연 120만 원 | 정액 지원 |
| 50~100% | 연 50만 원 | 연 최대 100만 원 | 1 : 2 |
| 100~150% | 연 100만 원 | 연 최대 100만 원 | 1 : 1 |
| 150% 초과 | — | 없음 | — |
넣은 돈 대비 효율은 50~100% 구간이 가장 높습니다. 50만 원을 넣고 100만 원을 받으니 매칭이 1 대 2거든요.
100~150% 구간은 1 대 1이라 부모 부담이 두 배입니다. 대신 정부 지원 상한은 두 구간 모두 연 100만 원으로 같습니다.
구간별 연 금액을 만 18세까지 19년으로 곱하면 총액이 이렇게 벌어집니다.
| 기준 중위소득 | 19년 부모 부담 | 19년 정부 지원 | 원금 합계 |
|---|---|---|---|
| 50% 이하 | 0원 | 2,280만 원 | 2,280만 원 |
| 50~100% | 950만 원 | 1,900만 원 | 2,850만 원 |
| 100~150% | 1,900만 원 | 1,900만 원 | 3,800만 원 |
가장 낮은 구간은 부모가 한 푼도 넣지 않아도 원금 2,280만 원이 쌓입니다. 반대로 100~150% 구간은 원금 3,800만 원 중 절반이 부모 돈이거든요. 같은 제도라도 소득에 따라 체감이 크게 달라지는 지점입니다.
19년 적립하면 얼마가 되나
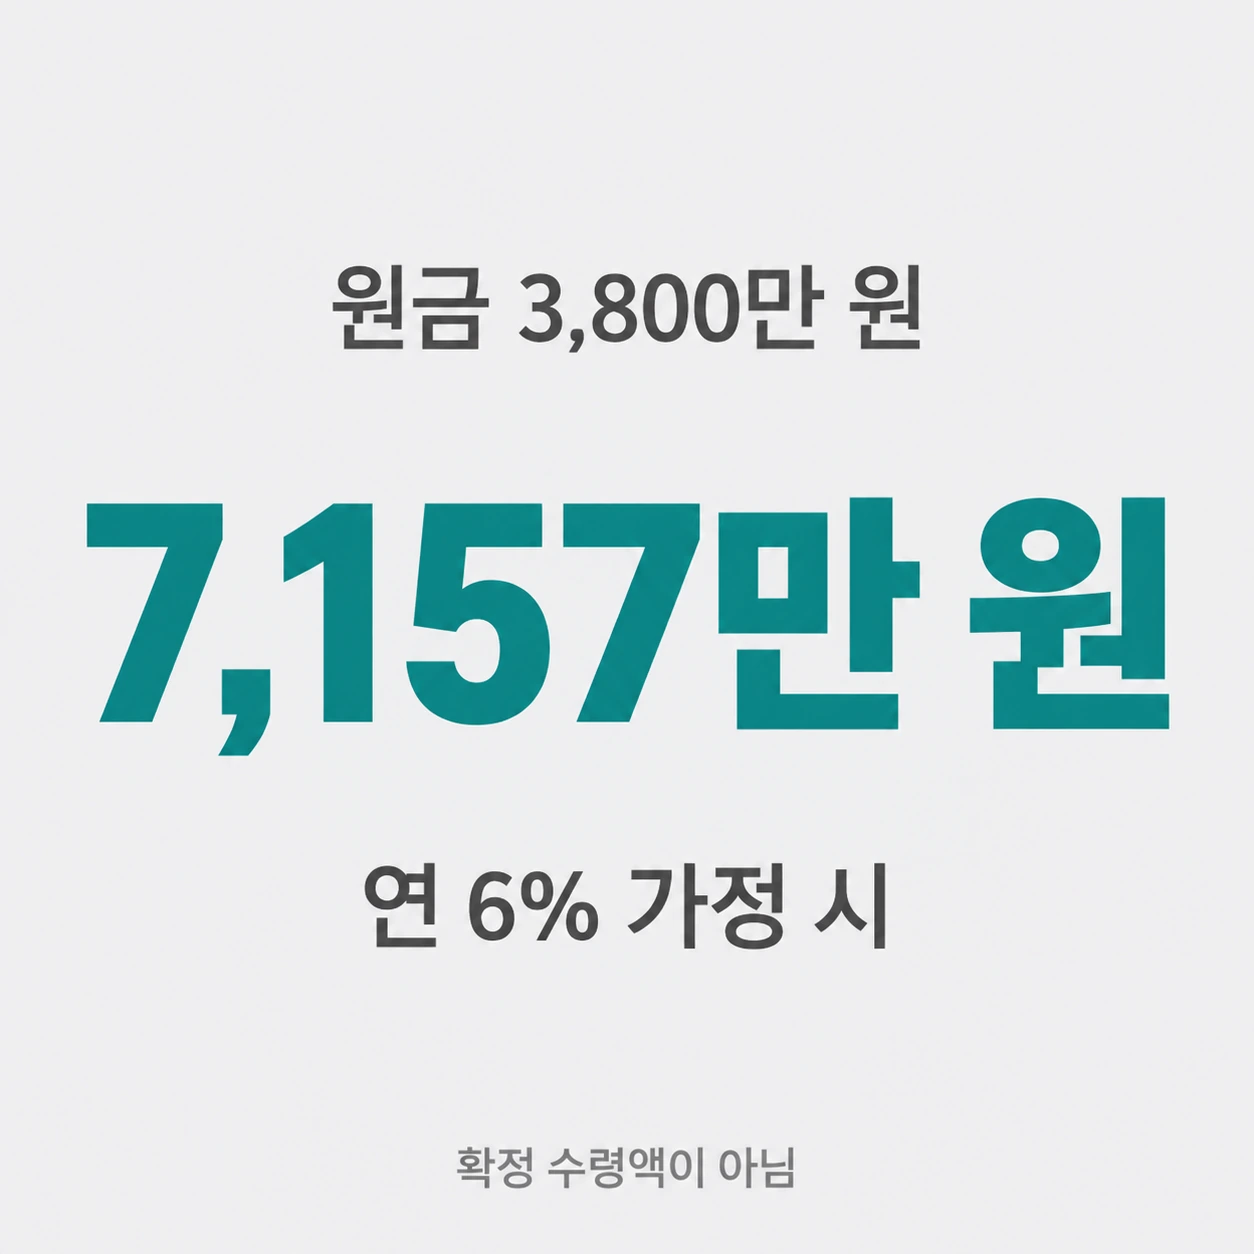
정부가 함께 내놓은 예상 금액은 연평균 수익률 6%를 가정한 계산값입니다. 확정 수령액이 아니라는 점을 먼저 짚어 두겠습니다.
| 적립 방식 | 원금 | 6% 가정 시 |
|---|---|---|
| 정부 지원만 연 120만 원 × 19년 | 2,280만 원 | 약 4,294만 원 |
| 부모까지 합쳐 연 200만 원 × 19년 | 3,800만 원 | 약 7,157만 원 |
원금과 가정값의 차이가 두 배 가까이 벌어지는데, 그만큼 실제 수익률이 결과를 좌우한다는 뜻이기도 합니다. 적금이 아니라 펀드라서 손실 구간도 열려 있습니다.
시행 시기와 아직 정해지지 않은 것
편성된 예산이 국회 심의를 통과해야 사업이 서고, 그다음에 판매 금융사와 상품 구조가 정해집니다. 그래서 우리아이자립펀드 가입을 받는 은행이나 증권사 창구는 아직 없습니다.
| 항목 | 현재 상태 |
|---|---|
| 시행 시기 | 2027년 |
| 판매 창구·가입 방법 | 미정 |
| 중도 인출·해지 조건 | 미정 |
| 세제 혜택 | 저율 분리과세·비과세 등 검토 중 |
| 기준일 2026년 9월 1일 | 국회 심의에서 조정 가능 |
세제 혜택은 2026년 9월 9일에 추가 검토 사실이 알려졌습니다(관련 보도). 신생아부터 만 18세까지 19년을 묶어 두는 상품이라 가입을 유도할 장치가 필요하다는 이유였습니다.
기준일 전에 태어난 아이는
2026년 8월 31일까지 태어난 아이는 현재 발표 기준으로는 우리아이자립펀드 대상에서 빠집니다. 다만 두 가지가 아직 열려 있습니다.
첫째, 정부가 기준일 이전 출생아에게 세제 혜택을 부여하는 방안을 검토하고 있습니다. 둘째, 예산안 자체가 국회에서 수정될 수 있어 기준일이 앞당겨질 여지가 남아 있습니다.
국회 예산 심의는 통상 12월 초에 마무리됩니다. 8월생 부모라면 그때까지 기준일 조정 여부를 지켜보는 편이 낫습니다.
정리
우리아이자립펀드 대상은 2026년 9월 1일 이후 출생아이고, 정부 지원은 기준 중위소득 150% 이하 가구에 연 100만~120만 원 규모로 붙습니다. 매칭 효율은 50~100% 구간이 1 대 2로 가장 높습니다.
우리아이자립펀드 출시 시점은 2027년이라 지금 가입할 수 있는 창구는 없습니다. 우리아이자립펀드 시행 전까지는 판매 금융사도 정해지지 않습니다. 아이 출생일과 가구 중위소득 구간을 확인해 두는 정도가 지금 할 수 있는 준비입니다.